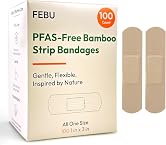
- 基准ASINB0F22F7HYC
- 市场US
- 类目ID3762721
- 报告分析产品
- 关键词health care products
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本¥8.97系统估算
- 数据已更新2026-08-08
- 你的启动预算(单ASIN) (CNY)¥500,000.00
结论很明确:这个市场不值得进入,已经进入低利润、强竞争的价格战区,小品牌不该进,大品牌也只能高投入硬打。 当前没有任何新品牌成功样本,最近新增产品的盈利率是0%,而且样本里真正能赚钱的只有老品牌 FEBU 的一条差异化产品,说明不是机会窗口,而是存量厮杀。
证据一:竞争和利润结构都在恶化。 新品牌数量是0,老品牌只有 All Health 和 FEBU 两个;最近新增的产品只有 1 条,而且是非盈利。新产品的利润区间几乎卡在 -1.30% 到 1.60%,明显低于你要求的健康线,属于典型价格战区,不存在“做出来就能赚”的空间。市场里可识别盈利产品占比也只有 14.29%,成功率太低,且样本并不小,足以说明不是偶发失误,而是结构性问题。时间趋势上,2022 到 2026 基本没有扩张,2025 也只是出现一条失败新品,市场是冷却而不是增长。
证据二:真正的成功案例只有 FEBU,且不是小商家模板。 FEBU 的 B0F22F7HYC 售价 14.95 美元,月销 500 件,月收入约 7,475 美元,利润率 24.54%,单品预算约 2,386.62 美元;它之所以能赢,是靠 PFAS-free、竹纤维、可降解、敏感肌友好这些明确差异化,不是靠低价。反过来,FEBU 自己的另一条 B0DSLWMV7D 失败了,All Health 的 B0G3BJD5VB 也失败;All Health 这类老品牌产品还有 6,125 条评论,明显更像强势存量玩家,不是小企业可复制的成功路径。小企业这边没有真实成功案例,且若要硬进,基本只能靠更激进投放和更强差异化,接近“predatory marketing”式打法,这对普通小商家不成立。
- 大品牌结论:不推荐进入。 若一定要做,至少要对标 FEBU 的差异化路线,并准备远高于 2,386.62 美元/单品的真实投入,含研发、品牌和认证成本。
- 小企业结论:不要进入。 没有可验证的 <300 评价成功样本,且利润太薄、竞争太硬,预算 50 万 CNY 也救不了长期回报。
- 最关键一句:这是价格战市场,不是机会市场。
值得参考的产品方向

这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
老品牌
#启动预算要求
Listing结论很直接:不建议进入,这个市场是低利润、高竞争的价格战区。 用户预算50万 CNY看起来够覆盖单个ASIN的前期启动,但对真正能打进来的路径并不宽松;市场里新品盈利率只有0%,整体可识别盈利产品也只有14.29%,而新品利润区间仅在-1.30%到1.60%,说明不是“做出来就能赚”,而是“做出来也大概率不赚”。
证据很清楚:FEBU 这条成功样本总投入约2,386.62美元,核心盈利ASIN B0F22F7HYC 售价14.95美元,月销500件,月收入约7,475美元,毛利率24.54%,但它靠的是“PFAS-free + 竹纤维 + 可降解 + 敏感肌友好”的明确差异化;反过来,FEBU 另一个产品 B0DSLWMV7D 直接失败,All Health 的 B0G3BJD5VB 也是失败样本,且属于老品牌做新发布也没有跑通,说明这个品类不是靠品牌堆钱就能轻松复制。市场里没有新品牌成功样本,近一年只看到 1 个新品,且新品成功率 0%,这不是适合小品牌试错的环境;如果强行进场,基本要走明显差异化和较强营销投入,否则容易被压进低价竞争。
如果硬要找可参考对象,大品牌应看 FEBU 的 B0F22F7HYC,学习它的功能差异化和环保卖点;小企业这边没有“真实小品牌成功案例”可抄,因为现有成功样本是老品牌 FEBU,不应当当作小商家模板。基于当前数据,Big Brand 也只是“可能进入但要重投入”,Small Business 则不成立;更关键的是,市场没有新品牌胜出证据,直接判定为不适合继续推进。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例100.00%老品牌+新品成功率0.00%替代品- 创可贴/普通胶布:更便宜、随处可买,适合临时覆盖小伤口;对多数轻微擦伤已足够。
- 无菌纱布片+医用胶带:单次使用灵活,能按伤口大小裁剪,通常比预包装大盒创可贴更省。
- 免粘伤口敷料(non-adherent pad):适合渗液稍多或不想让敷料粘住伤口的场景,处理起来更顺手。
- 液体创可贴/喷雾型伤口保护:适合指尖、小裂口等难贴合部位,使用速度快,减少反复更换。
- 硅胶胶带/低敏胶带:对敏感皮肤更友好,且可重复调整位置,降低撕拉不适。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不值得进入:当前样本里可识别利润产品只有14.29%,新上架产品盈利率是0%,说明市场已经被价格战和低效投放拖住了。 对小品牌来说,这是高风险市场;对大品牌来说,虽然还能靠资源硬打,但也不是好赛道,尤其不应把它当成轻松切入的机会。
可参考的成功样板只有 FEBU 的 B0F22F7HYC。 这个 ASIN 售价 14.95 美元,月销约500件,月营收约7,475美元,利润率24.5%,单个 ASIN 预算约2,386.62美元;前期总投入约7,062.08美元,说明它不是靠低预算赌出来的,而是靠稳定销量、较好毛利和成熟运营撑起来的。它的打法可复制点很明确:竹纤维、PFAS Free、100片装、标准化包装、价格落在中位区间;但它是老品牌 FEBU 的成功款,不能拿来当小品牌的直接模板。
对小品牌来说,真正可借鉴的成功案例并没有出现;All Health 的新上架 ASIN B0G3BJD5VB 是失败样本,不应模仿。 现有数据里,老品牌新上架产品盈利率为0%,而且它属于老牌玩家,不代表小品牌可复制路径;这说明新产品在这个市场里并没有普遍成功窗口,反而更像老牌资源碾压下的筛选场。结论很直接:不要进场。如果一定要做,至少要满足两条——单个 ASIN 预算远高于2,386.62美元的基础投放模型,并且必须能做出明显差异化,否则很容易被低利润和竞争强度直接压死。
盈利能力最强的老品牌FEBU
#差异化
差异款常见款差异化:- 竹纤维米色外观,和常见透明/蓝色创可贴差异大
- |
- 主打PFAS-free、可降解,更吸引环保敏感肌人群
- |
- 包装与材质卖点明确,容易被点击关注
老品满足3个月销量要求 (pcs)老品被判定为盈利销售与BSR
销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不值得进入,结论很明确:它已经偏向成熟但低利润、强竞争的价格战市场。 新品牌在这里没有形成有效突破,已知新释放产品的盈利率是0%,整体可识别盈利率只有14.29%,而新产品利润率分布又集中在0%到10%附近,说明不是健康竞争,而是低毛利消耗战。
盈利难度无论新入场的还是老品牌,由于价格竞争,盈利情况都不乐观所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0F22F7HYCFEBU2025-08-05是$14.95500件$7475.024.54%$1834.37#新品进入后是否有抢占到市场
Listing这个市场不值得进入:新产品盈利率为0%,且可见样本里几乎全是老品牌在内卷,已经是明显的价格战/饱和市场。 对小品牌来说,合法成功案例没有出现;对大品牌来说,虽然有能力硬推,但也只能靠更高预算和强品牌力去抢存量,不是好市场。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品暂无数据按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
All Health#什么时候进入成功率高
Listing这个市场不值得进入,结论很明确:它已经失去新品牌机会,只剩旧品牌之间的低利润内卷。 目前没有任何新品牌入场,旧品牌只有 All Health 和 FEBU 两个,近一年新增表现也几乎归零;同时市场整体可判定盈利的产品只有 14.29%,而新上架产品的盈利率是 0.00%,这说明不是“能不能做”,而是“进来就很难赚钱”。
证据很直接:时间上没有扩张,反而在收缩;收益上也不是健康增长,而是靠极少数老品牌撑场。 年度和月度新增数据里,2022-2024 基本没有有效新增,2025 只有 1 个新上架旧链接产品(All Health 的 B0G3BJD5VB)且是非盈利,2026 也没有延续;这说明市场不是在放大,而是在冷却。All Health 的 B0G3BJD5VB 有 6125 条评论、售价 8.99 美元、利润率只有 0.2%、且已是无效销售,典型是强势老品牌低利润守盘,不是小商家可复制的成功案例。FEBU 虽然有 1 个盈利产品 B0F22F7HYC,但它是旧品牌中的存量品牌,靠的是 14.95 美元定价下 24.54% 的利润率和 500 件/月销量,预算约 2386.62;这属于老品牌的成熟打法,不应当当作小商家入口模板。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 0 0 0 0 1 2026 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/8 0 0 0 0 0 0 0 0 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 1 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 0 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 2026/7 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例价格 (USD)$14.95新/老品老品 (2025-08-05)老品牌尺寸和重量10.9 x 7.6 x 6.2 cm, 100.00g盈利因素
基于老ASIN来带起来的新品差异化功能和特点设计与外观
米色/裸色竹纤维布面,外观更偏自然环保风, 1英寸×3英寸标准条形创可贴,主打竹纤维布材质与无PFAS标签区别于常规塑料/透明款关键购买动机
主打PFAS-free、竹纤维、可生物降解,强调更环保和敏感肌友好目标客户
关注PFAS暴露、偏好环保可降解耗材的家庭与敏感肌用户早期投入
投资
近期月营收 (USD)$7,475.00过去 30 天售出 500 件 · 截至 2026年8月净利润率
海运22.34% / 24.54%旺季 / 非旺季铁运- / -旺季 / 非旺季空运19.07% / 21.27%旺季 / 非旺季销量及BSR表现
