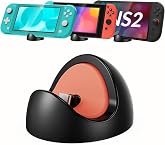
- 基准ASINB0F6LHZBSL
- 市场US
- 类目ID206234611011
- 报告分析产品
- 关键词video game accessory
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本¥6.13系统估算
- 数据已更新2026-08-04
- 你的启动预算(单ASIN) (CNY)¥500,000.00
值得参考的产品方向
这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
老品牌
#启动预算要求
Listing结论很直接:不值得进入,这个市场已经是零利润信号的高风险价格战区。 用户预算500,000 CNY虽然足以覆盖单个ASIN的前期上架、补货和投放,但从样本看,市场里可识别盈利产品占比是0%,新上架产品也没有任何盈利案例;这意味着不是钱不够,而是赛道本身已经不健康。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
替代品- 直接使用原装充电线+原装底座/电源适配器:成本最低,兼容性和安全性通常最好,适合不想再买第三方配件的用户。
- 购买更便宜的通用桌面手机/平板支架:如果用户主要需求是45度观看角度和边充边看,通用支架往往更便宜、到手即用,也不依赖特定机型。
- 使用可调角度的折叠式小支架:比专用充电底座更便携,适合旅行/外出场景;用户可以继续用现有充电线完成供电。
- 采用现成的USB-C延长线或转接头方案:如果只是想把充电口引到更顺手的位置,这类小配件通常比专用底座更便宜、更容易替换。
- 购买带支撑功能的保护壳/背夹支架:一件式方案可同时提供保护和摆放功能,适合不想额外携带底座的用户。
- 使用第三方通用多设备充电站中的单口支架位:如果家里已有多口充电座,可把Switch当作其中一个设备使用,减少单独购买专用底座的必要。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不适合进入:当前样本里几乎看不到新品牌切入,只有老品牌 Gorixer 在做同类产品,但它的两款 ASIN 都没有跑出可复制的盈利模型,说明这里不是“机会市场”,而是低差异、低活跃、利润被压缩的市场。对大品牌和小品牌都不友好,直接上会很危险。
证据很直接:Gorixer 的 B0F6LHZBSL 定价约 $10.21,月销约 50 单、月营收约 $510.50,利润率只有 13.7%,并且被判定为非盈利,早期投入约 $1,356.60;另一款 B0F6LV41G3 也同样非盈利。产品本身是通用支架式充电底座,外观和功能都很普通,没有明显差异化,且销售状态是不活跃。从市场分布看,已知利润带里只有这一款落在 10%~20%,另一款连明确利润数据都不完整,说明整体不是高质量盈利盘。更关键的是,当前数据里没有任何新品牌、没有新上架产品,也就谈不上新品牌成功案例;按你的规则,这种环境下不存在可给小商家参考的“真实成功样本”。
如果你一定要做,大品牌只能去抄Gorixer 这类老品牌的基础结构和便携定位,但不能照搬,因为它自己都没证明能赚钱;小商家这边更没有可信的成功标杆,反而该把 B0F6LHZBSL / B0F6LV41G3 当成反面案例:不要做“通用兼容、基础功能、无独特卖点”的充电底座,不要指望 13% 左右的毛利还能覆盖长期投放和品牌成本。结论:不要进入。
盈利能力最强的老品牌Gorixer
#差异化
差异款常见款差异化:- 产品特征和设计过于普遍,相较于市面上目前的产品,缺乏差异化(哪怕是在努力做差异化)
老品销量不满足3个月要求老品动销不足覆盖100MOQ销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不值得进入,已经接近/进入低利润价格战状态。 当前样本里可识别利润率的产品只有1个,且仅13.7%,没有任何产品达到你要求的“健康可接受”区间;更关键的是,品牌 Gorixer 的成功率是 0%,2个已识别产品全部亏损,说明这个赛道不是靠普通小卖家就能稳住的市场。
证据很直接: 核心产品 B0F6LHZBSL 售价 $10.21,最近月销 50 件,月营收 $510.50,但月利润只有 $69.84,利润率 13.7%,并且被判定为 NON-PROFITABLE、INACTIVE_SALES;同品牌另一款 B0F6LV41G3 也亏损。品牌层面看,Gorixer 总计 2 个产品,0 个盈利、2 个亏损,成功率 0%。用户预算 500000 CNY 看似够大,但这类低客单、低利润产品会把资金迅速压在广告、物流和库存上,且预算并不覆盖研发、品牌和认证成本,真正要跑出来通常得靠更强品牌力或更激进投放。当前数据里没有看到“新品牌大量健康成功”的迹象,反而显示最近新上市没有形成可复制的盈利样本,市场更像是被老品牌/强投放玩家压住。
盈利难度未知 - 新产品发布不足所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个非盈利产品
按最低利润排序的非盈利产品。仅包含被归类为非盈利的产品,无论发布日期。
B0F6LHZBSLGorixer2025-04-27否$10.2150件$510.513.68%$69.84B0F6LV41G3Gorixer2025-04-27否$--件$--%$-新品里没找到盈利的#新品进入后是否有抢占到市场
Listing这个市场不适合进入:几乎没有可验证的新品牌成功案例,市场由老品牌主导且样本里可见利润产品为 0%,属于高门槛、低回报的盘子。 对小商家来说,合法进入的概率非常低;对大品牌来说,虽然 50 万人民币预算勉强能覆盖单个 ASIN 的前期投入,但仍然要面对老品牌既有优势和明显的同质化竞争,不能把它当成轻松可打的市场。
证据很直接:样本里只有 Gorixer 这一家老品牌,2 个可识别产品全部不盈利,品牌成功率 0%;其中 B0F6LHZBSL 售价 10.21 美元,月销约 50 件、月营收约 510.5 美元,利润率只有 13.7%,但产品仍被判为非盈利,早期投入约 1356.6 美元,说明这类低客单、低差异化产品很难靠常规打法跑通。 另一个同品牌 ASIN B0F6LV41G3 也同样非盈利,产品卖点只是通用充电支架、45°观看角、便携收纳,和竞品高度相似;失败原因明确指向“缺乏独特性”和“小市场/极端竞争”。市场价格战信号也很强:整体可识别利润产品占比为 0%,新产品利润分布为空,说明新切入者几乎没有跑出可验证的正向样本。时间趋势数据为空,至少说明没有看到清晰的增长扩容迹象。
结论:不要进。 这里既没有“新品牌真实成功”的样板,也没有足够证据支持小商家用正常预算做出差异化胜利;如果一定要做,只能把自己当大品牌项目来打,投入远高于单 ASIN 早期成本,并且必须有强研发/品牌/认证能力。可参考的对象只有老品牌 Gorixer 及其失败 ASIN B0F6LHZBSL、B0F6LV41G3,但它们更适合用来避坑,不适合照抄。
暂无数据暂无数据暂无数据#什么时候进入成功率高
Listing这个市场不适合进入,结论非常明确:当前是低机会、偏死局的市场。 你看到的不是增长机会,而是一个几乎没有可验证新机会、且所有可识别利润样本都未达到可复制门槛的市场;对大品牌和小商家都不构成正向进入信号。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 0 0 0 0 0 2026 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/8 0 0 0 0 0 0 0 0 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 0 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 0 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 2026/7 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例