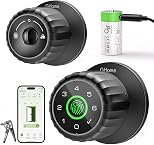
- 基准ASINB0GT3Q1K1S
- 市场US
- 类目ID573759011
- 报告分析产品
- 关键词tool organizer
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本¥41.08系统估算
- 数据已更新2026-07-30
- 你的启动预算(单ASIN) (CNY)¥500,000.00
结论很直接:这个市场不适合现在进入。 目前只有 1 个新品牌 GHome Smart 跑出成功样本,样本太少,无法证明这是一个可复制的好机会;更关键的是,它不是低价红海,而是高投入、强差异化、偏研发驱动的赛道。
证据上看,市场没有出现你定义的‘超饱和’品牌洪流,但入场门槛很高。 现有可盈利新品只有 GHome Smart 的 B0GT3Q1K1S,售价 68.47 美元,月销 400 件,月营收约 27,388 美元,利润率 36.48%,单品早期投入约 16,562.54 美元;它能赢,靠的是指纹+密码+App+钥匙四合一、黑色极简一体式外观、可拆卸 700mAh 电池和明确场景定位,而不是打价格战。按品牌层面看,当前新品牌成功率是 100%,但只有 1 个样本,不能当成“低风险”;按利润层面看,当前成功样本利润率明显高于 15%,说明能赚钱,但不是轻松赚钱。与此同时,时间趋势里近几个月几乎只有这一单成功释放,没看到利润向下滑、也没看到大量新品牌涌入,说明市场还没被价格战打穿,但竞争核心已经落在产品创新与品牌投入上。
值得参考的产品方向
这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
#启动预算要求
Listing结论:可以进入,但只适合有能力做中高预算、重差异化的卖家;按当前数据,这不是价格战市场。 用户预算 50万人民币,远高于当前样本里这款可盈利新品的早期投入门槛,单看启动资金是够的,但长期研发、品牌和认证成本不在预算里,不能按“只够起盘”来乐观判断。
证据很直接:当前样本里唯一清晰可盈利的新品是 GHome Smart 的 B0GT3Q1K1S,售价 68.47 美元,毛利率 36.48%,月销约 400 件,月收入约 273,880 美元,初期成本结构里采购 6.08 美元、头程 2.11 美元、FBA 5.77 美元、亚马逊佣金 10.27 美元,说明只要产品够有差异、定价够高,利润空间是存在的。 它的成功点不是拼低价,而是功能和外观差异化:指纹+密码+App+钥匙四合一,黑色极简一体式把手,且面向卧室、出租房、Airbnb、共享办公室这些明确场景;这类特征说明市场里仍然有人愿意为“更方便、更像样”的产品付钱,而不是纯粹打价格战。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例0.00%新入场品牌+新品成功率:100.00%新入场品牌盈利的其他费用研发潜在认证ULFCC比如蓝牙要FCC,儿童用品要CPC
替代品- 机械式室内门锁旋钮/把手套装:保留基础上锁功能,但放弃指纹、App和联网模块,通常更便宜、安装和维护更简单,适合只想解决“门锁能用”问题的用户。
- 带一次性密码的基础电子门锁:相比4合1智能锁,去掉指纹和复杂App管理,成本通常更低,且对房东/短租场景仍能提供临时访问能力。
- 可更换密码的普通键盘门锁:只用数字键输入开锁,功能虽少但学习成本低,适合不想处理指纹录入、蓝牙配对和电池充电的用户。
- 加装式把手锁芯/门锁替换件:直接更换原有锁芯或把手组件,比整套智能锁更便宜,也避免对现有门体做复杂改造,适合预算敏感用户。
- 门闩/门把手安全加固配件:如果用户主要诉求是安全而非便捷,可用门闩、门挡、门把手加固片等低价方案先提升防护,作为智能锁的替代性防护措施。
- 智能钥匙柜/密码钥匙盒:对需要多人临时进出的家庭、保洁、维修或Airbnb场景,钥匙盒往往更便宜、更容易安装和共享,能替代部分“临时授权”需求。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不值得进入:当前样本里只有 1 个可判定品牌、1 个可判定新品,表面成功率 100%,但这不代表机会,反而说明样本过小、结论不稳;真正能拿来当标杆的只有 GHome Smart 这一个案例,而且它是新品牌新上架就做成了 36.5% 毛利、月销 400、月营收 27,388 美元 的高价智能门锁,单品早期投入约 16,562.54 美元,广告占 4,180.38 美元,这意味着不是低预算试错型赛道,而是需要明显资金和较强产品能力的赛道。
最大投入的新入场品牌盈利能力最强的新入场品牌最少投入的新入场品牌GHome Smart
#差异化
差异款常见款差异化:- 产品特征和设计过于普遍,相较于市面上目前的产品,缺乏差异化(哪怕是在努力做差异化)
新品满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
#净利润率对比:全部 vs 新品
Listing这不是一个适合新进入者的市场:目前只看到1个可确认样本,且它已经被GHome Smart这样的新品牌用36.5%的利润率和400件/月销量跑通;这说明机会是存在的,但门槛更像是‘高投入+强差异化’而不是普通小卖家能轻松切入。 从现有数据看,没有出现你定义的30~100+新品牌涌入的超饱和警报,但市场盈利难度本身是高的,且入场需要应对R&D、认证和品牌成本,单ASIN早期投入已达到$16,562.54,明显不是低预算试错型市场。
证据很集中:B0GT3Q1K1S(GHome Smart)是当前唯一清晰的成功样本,售价$68.47,月销400件,月营收$27,388,月利润$9,991.15,利润率36.5%,首3个月平均销量116件,属于“能卖、能赚、且靠产品差异化撑起来”的模型。 它的成功点不是纯价格战,而是功能差异、外观差异和较低价格:圆形门把手一体式设计、数字键盘+指纹识别、可拆卸700mAh电池、室内可充电并保留Type-C应急供电,目标客群也很明确(卧室、出租房、Airbnb、共享办公室)。这类创新通常意味着额外的研发和品牌投入,不在“只用几个月预算就能复制”的范围内。当前市场里可识别的盈利产品占比100%,新品牌新上架盈利率也是100%,但样本只有1个,不能把它理解成低风险红海;更准确地说,这是一个高门槛、低样本、偏创新驱动的市场,而不是价格战已经把利润打穿的市场。
结论:大品牌可以进,但要按“高投入创新项目”来做;小品牌只有在能做出明显功能/结构差异,并接受至少约$16.6k起步、同时承担研发/认证/品牌追加成本时才有机会。 目前没有证据支持“普通小品牌轻资产切入就能稳胜”,也没有出现需要靠假评或激进营销才能活下去的明确信号;真正可借鉴的就是GHome Smart这条线。大品牌应跟随GHome Smart的产品思路,小品牌若不能做出类似的差异化,不建议进入。
盈利难度未知 - 新产品发布不足所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0GT3Q1K1SGHome Smart2026-03-23是$68.47400件$27388.036.48%$9991.15前 20 个盈利新品
按利润排名的最盈利新品。仅包含新发布且有正利润和活跃销售的产品。
B0GT3Q1K1SGHome Smart2026-03-23是$68.47400件$27388.036.48%$9991.15#新品进入后是否有抢占到市场
Listing这不是一个适合进入的市场:当前样本里几乎没有真正的竞争分散,利润集中在单一新品牌 GHome Smart 的单一新品 B0GT3Q1K1S 上,说明机会更像是被少数强势新品捕获,而不是开放型市场。 这款样本虽然盈利,但不能把它当成“小商家轻松可复制”的证据;它需要 1.656 万美元的早期投入,月销 400、月营收 2.7388 万美元、利润率 36.5%,而且靠的是功能差异化、外观差异化和低价组合,属于需要产品力+投放一起堆出来的打法。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
GHome Smart暂无数据#什么时候进入成功率高
Listing结论很明确:这个市场不值得进入。 当前数据只看到一个新品牌 GHome Smart 的单一成功样本,不能证明市场可复制;同时市场新增品牌与利润趋势数据几乎为空,无法支撑“低门槛机会”的判断,反而更像是样本极少、机会未验证的状态。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 0 0 0 0 0 2026 0 0 0 0 0 1 0 0 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/8 0 0 0 0 0 0 0 0 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 0 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 1 0 0 2026/4 0 0 0 0 0 0 0 0 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 2026/7 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例GHome SmartB0GT3Q1K1S (4.5/5 (20 条评论))Fingerprint Door Lock, 4-in-1 GHome Smart Lock for Bedroom, Home, Apartment & Office, Smart Keyless Entry Door Lock with Code, App Control & Keys, Easy to Install Black Interior Door Knob with Lock
被判定为盈利价格 (USD)$68.47新/老品新品 (2026-03-23)新入场品牌尺寸和重量26.2 x 12.3 x 10.3 cm, 839.00g盈利因素
差异化功能和特点不同的外观设计低价策略设计与外观
黑色内门锁设计,偏极简商务风, 圆形门把手一体式结构,带数字键盘与指纹识别区域,区别于普通机械门把手关键购买动机
可拆卸700mAh可充电电池,且电池位于室内侧,支持门内充电并保留紧急Type-C供电目标客户
适合卧室、出租房、Airbnb和共享办公室等需要临时授权、查看开锁记录和快速换码的用户早期投入
投资
近期月营收 (USD)$27,388.00过去 30 天售出 400 件 · 截至 2026年8月净利润率
海运35.16% / 36.48%旺季 / 非旺季铁运- / -旺季 / 非旺季空运29.18% / 30.49%旺季 / 非旺季销量及BSR表现