
- 基准ASINB0GVQ5P4B8
- 市场US
- 类目ID12097478011
- 报告分析产品
- 关键词usb c earbuds, wired usb c earbuds, type c earphones
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本¥3.03系统估算
- 数据已更新2026-08-02
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这个市场不值得进入:新品牌 7 个、近期新发布 12 个,盈利率是 0%,而且最近新增样本没有任何真正跑通的迹象,已经是明显的价格战区。用户 50 万人民币预算看起来够做单个 ASIN 的前期入场,但对抗这种低毛利、强同质化的环境不够用,尤其还没算研发、品牌和认证成本。
值得参考的产品方向


这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing不建议进入,这个市场已经是价格战高风险区,且新品牌几乎没有可复制的成功样本。 你的 50 万人民币预算可以覆盖少量入场成本,但不足以对抗当前这种低利润、强营销、强品牌挤压的环境;如果硬进,更像是在为老品牌和高投放玩家买单,而不是做出稳定盈利。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例14.28%老品牌+新品成功率0.00%新入场品牌+新品成功率:0.00%替代品- 手机自带或已购耳机的USB-C转接头/转换线:如果用户已经有3.5mm耳机,买一个低价USB-C音频转接头通常更便宜,也更容易替换耳机本体。
- 蓝牙真无线耳机(入门款):虽然单价可能略高,但使用更方便、适配面更广,适合不想受线材和接口限制的用户,属于更容易被接受的替代路线。
- 带麦克风的USB-C转接麦克风/领夹麦:对通话、会议、网课需求的用户,比整副USB-C耳机更灵活;很多场景下还可以继续使用原有耳塞或扬声器。
- 直接使用手机扬声器+外接麦克风:在家办公、短时通话、语音会议等场景下,这是最省钱、最易上手的替代方案,尤其适合临时需求。
- 3.5mm有线耳机+USB-C小尾巴(DAC转接头):如果用户更看重音质或已经有一副习惯的耳机,这种组合比直接买USB-C耳机更可复用,也更容易在多设备间切换。
- 一次性/低价平替耳机(普通有线耳机或促销款):对于丢失率高、备用需求强的用户,低价通用耳机通常比特定接口的USB-C耳机更具成本优势。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不值得进入,结论很明确:利润被价格战压死,且新品牌几乎没有成功样本。 现有数据里,新品牌进入 7 个、老品牌 8 个,新增产品 14 个,但新发布产品盈利率是 0%,新产品利润率区间只有 -10.45% 到 6.39%,已经落在典型价格战区;同时市场利润分布里,低于 10% 的产品占大头,说明不是靠优化就能轻松赚钱的市场。
大品牌的参考对象是 MAS CARNEY 和 HAIMLJLBK,但这不是小品牌的可复制路径。 MAS CARNEY 的老品 B0B2QPDH3B 有 3136 条评价,月销 50,利润率只有 6.6%,早期投入约 1316.34 美元;B0DHZG7DB5 有 3272 条评价,利润率 5.41%,月销 400 但仍不赚钱。HAIMLJLBK 的 B0DN6HD7QW 月销 100、月营收 766.00 美元、利润率才 7.66%,说明老牌靠资源和流量撑量,仍难跨过 10% 门槛。若硬要抄,只能抄它们的通用公模 USB-C 线控+麦克风、低价切入、兼容 iPhone/安卓/iPad 的定位,但这条路本身已经被压到很薄。
小品牌唯一看起来像样的案例是 SoFunMoky 的 B0G7CJ3WVF,但它本质上也不是成功样本。 这个 ASIN 109 条评价、月销 400、月营收 2212.00 美元,早期投入约 1924.44 美元,利润率 -5.2%,且是白帽推广但仍亏损;黑帽/异常迹象的 B0G7F6H3N4 只有 2.21% 利润率、109 条评价、月销 50,更差。它能说明的是:即便有销量,价格和平台费用也会把利润吃掉,小品牌没有稳定正向案例可学。短结论:不要进入。
盈利能力最强的新入场品牌SoFunMoky

 盈利能力最强的老品牌
MAS CARNEY
 最不盈利的新品最大投入的新入场品牌最少投入的新入场品牌
DNSEA


#差异化
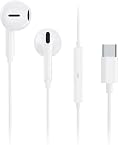
差异款常见款差异化:- 外观最明显:白色机身配圆润耳塞,和另外两款黑色款差异大。
- |
- 适合注重日常通话和听歌的通用USB-C用户,购买场景清晰。
- |
- 白色产品图更干净醒目,缩略图里更容易吸引点击。
老品销量不满足3个月要求老品动销不足覆盖100MOQ销售与BSR
差异化:- 黑色线材+入耳式造型,与白色款形成强烈视觉区分。
- |
- 品牌和销量基础更成熟,用户更容易产生信任感。
- |
- 产品图对比度高,适合在列表页里快速抓眼球。
老品满足3个月销量要求 (pcs)老品净利润率低于10.00%销售与BSR
#净利润率对比:全部 vs 新品
Listing结论很明确:这个市场不值得进入,已经是严重价格战并且接近/处于过度拥挤状态。 新品里没有任何盈利样本,14个新发布产品里盈利率是0%,而且最赚钱的样本也只是老品牌/老listing在低价和旧链接基础上跑出来的,说明新品牌几乎没有真正的生存空间。
盈利难度无论新入场的还是老品牌,由于价格竞争,盈利情况都不乐观所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
 B0DN6HD7QWHAIMLJLBK2024-11-15是$7.66100件$766.010.05%$76.99
 B0FD36ZCN9Flecom2025-06-13是$7.9950件$399.511.76%$46.99
前 20 个非盈利新品
按最低利润排序的非盈利新品。仅包含新发布且被归类为非盈利的产品。
B0G7CJ3WVFSoFunMoky2025-12-16否$5.53400件$2212.0-5.16%$-114.13 B0FP14C3PFPukiou2025-08-28否$5.9950件$299.5-19.66%$-58.88B0GVQ5P4B8Kogwjte2026-04-02否$5.0550件$252.5-10.56%$-26.66B0G7F6H3N4SoFunMoky2025-12-16否$6.3750件$318.52.21%$7.04
 B0FY6CW8Y7Disoper2025-10-29否$7.2950件$364.54.16%$15.17
 B0G3TVVYCPSicodo2025-11-25否$7.5450件$377.05.02%$18.93B0GY5MF99PDNSEA2026-04-22否$10.99-件$-8.62%$-
 B0GCWCJZ5RHididi2025-12-28否$5.99-件$--9.19%$-B0FTZXD1LTDNSEA2025-10-06否$6.99-件$--0.16%$-
 B0G585JK5YKENSUKA2025-12-08否$7.99-件$-4.44%$-B0G34FT29XPukiou2025-11-20否$--件$--%$-B0G5N1BTXDDisoper2025-12-08否$--件$--%$-B0FR4LVM65Flecom2025-09-15否$--件$--%$-B0GQNSGVLPSoFunMoky2025-12-16否$--件$--%$-
#新品进入后是否有抢占到市场
Listing这个市场不适合进入,结论很明确:已经进入高风险、近乎价格战状态。 核心原因是:新品牌新上架产品盈利率是0%,整体可识别盈利产品只有7.41%,而新上架产品里完全没有一条跑出来;同时你给的核心样本里,新品牌和老品牌的新发布产品都全军覆没,说明不是“做法不对”,而是市场本身太挤。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品暂无数据按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
DNSEASoFunMokyPukiouDisoper其它#什么时候进入成功率高
Listing这个市场不值得进入,已经进入高风险价格战区。 最近新增新品牌里,12个样本全部失败,新品牌新上架盈利率是0%,最近几个月也没有任何盈利样本,说明竞争不是在变难,而是已经基本把新玩家挡在门外。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 1 0 0 0 0 0 11 2026 1 0 0 0 0 0 0 1 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/8 0 0 0 0 0 0 0 1 2025/9 0 0 0 0 0 0 0 1 2025/10 0 0 0 0 0 0 0 2 2025/11 0 0 0 0 0 0 0 2 2025/12 0 1 0 0 0 0 0 5 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 1 0 0 0 0 0 0 1 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 2026/7 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例HAIMLJLBKB0DN6HD7QW (4.2/5 (1331 条评论))USB C Headphones for iPhone 16/15 Pro Max/Plus, Wired Earbuds with Mic & Volume Control, HiFi Stereo Noise Cancelling Type C Earphones Wired for iPad Pro, Samsung Galaxy S23/S22/S21/S20/Ultra More
被判定为盈利价格 (USD)$7.66新/老品老品 (2024-11-15)老品牌尺寸和重量10.9 x 8.0 x 1.9 cm, 32.00g盈利因素
基于老ASIN来带起来的新品低价策略设计与外观
白色简洁入耳式线控设计,属于通用公模风格关键购买动机
带麦克风和线控音量调节,适合通话与日常听音目标客户
面向需要给 iPhone 15/16、三星和 iPad 等 USB-C 设备即插即用的通用型用户早期投入
投资
近期月营收 (USD)$766.00过去 30 天售出 100 件 · 截至 2026年8月净利润率
海运7.20% / 10.05%旺季 / 非旺季铁运- / -旺季 / 非旺季空运5.16% / 8.01%旺季 / 非旺季销量及BSR表现
价格 (USD)$7.99新/老品老品 (2025-06-13)老品牌尺寸和重量9.7 x 6.8 x 1.9 cm, 20.00g盈利因素
基于老ASIN来带起来的新品低价策略关键购买动机
支持即插即用的USB-C通用兼容与线控麦克风,覆盖新款iPhone、三星和Pixel等多机型。目标客户
面向不想使用蓝牙、需要稳定有线连接的iPhone 17/16与三星Galaxy用户。早期投入
投资
近期月营收 (USD)$399.50过去 30 天售出 50 件 · 截至 2026年8月净利润率
海运9.12% / 11.76%旺季 / 非旺季铁运- / -旺季 / 非旺季空运7.84% / 10.49%旺季 / 非旺季销量及BSR表现