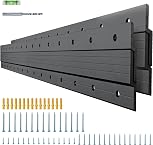
- 基准ASINB0G5MVM857
- 市场US
- 类目ID511352
- 报告分析产品
- 关键词hand tool set
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本¥32.02系统估算
- 数据已更新2026-07-22
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这个市场不建议进入,结论很清楚:只有1个新品牌AENTGIU、2个新发布产品,成功/失败各1个,表面成功率50%,但样本太小,而且最新进入时间只集中在2026年,没有持续扩张,市场不是蓝海,更像被少数产品卡住的窄市场。 现在能赚钱的只有 B0G5MVM857,售价 53.36 美元,月销 50 件,月营收约 2,668 美元,利润率 19.33%,但它的成功来自“基于旧款改良”的重型隐形挂条,41英寸、500 lbs承重、配件齐全,启动投入约 7,785.49 美元,广告就占 1,993.09 美元;另一个同品牌新品 B0GN21R375 直接失败,原因是同质化强、利润空间差,说明这条路不是靠普通上新就能跑通。
值得参考的产品方向

这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
#启动预算要求
Listing结论很直接:这个市场不值得进,用户预算够做单个ASIN的前期启动,但整个赛道已经是高风险、接近价格战的市场,不适合现在入场。 目前看到的唯一盈利样本是 AENTGIU 的 B0G5MVM857,利润率 19.33%,月销 50、月营收 266,800 元,账面上看能跑通;但同品牌另一条新上架 ASIN B0GN21R375 直接不盈利,而且整个近几个月新增节奏只有 1 个成功、1 个失败,成功率 50%,样本太小,不能说明市场健康,反而说明新玩家进去后成败分化极大。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例0.00%新入场品牌+新品成功率:50.00%新入场品牌盈利的替代品- 3M 无痕挂条/画框挂钩:比金属法国挂条更便宜、安装更快,适合轻中型相框和装饰画,用户无需打孔或精确找龙骨。
- 重型粘胶式镜框挂片:对不想上墙钻孔、租房或临时布置的人更友好,成本通常低于整套重型铝合金挂条。
- 可调式相框挂钩(单钩/双钩):适合只挂单个画框或装饰品的用户,不需要购买长条型产品,入门门槛更低。
- 双面胶+定位模板类画框安装套装:面向轻量装饰需求,价格低、操作简单,适合对承重要求不高的场景。
- 成品挂画钢丝/吊线套件:对于经常更换画作或需要微调位置的用户,安装更灵活,通常比重型隐形挂条更省事。
- 简易墙面挂板/孔板挂钩方案:如果用户主要是展示工具板、轻量陈列板,孔板钩或基础挂板方案更通用且更容易替换。
有替代品会影响你的风险
#各品牌投入
Listing结论很明确:这个市场不值得进入,属于高风险、同质化明显的市场,而且已经出现价格战信号。 目前样本里只有 1 个新品牌 AENTGIU、2 个新发布 ASIN,表面成功率 50%,但这不是可复制的安全信号;真正能作为新品牌参考的,只有 1 个盈利新款 B0G5MVM857,另一个新款 B0GN21R375 已经失败,说明这个赛道并不稳。
最少投入的新入场品牌盈利能力最强的新入场品牌最大投入的新入场品牌AENTGIU
#差异化
差异款常见款差异化:- 产品特征和设计过于普遍,相较于市面上目前的产品,缺乏差异化(哪怕是在努力做差异化)
新品满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
#净利润率对比:全部 vs 新品
Listing结论很明确:这个市场不值得进入。 目前只看到2个新发布产品,盈利率50%看似不差,但样本太小,而且只有1个真正赚钱的ASIN;更关键的是,赚钱的 B0G5MVM857 依赖“基于旧ASIN”的改款逻辑,不是典型新品牌单靠创新打出来的结果,普通小商家照搬成功率很低。
证据上,B0G5MVM857 以 $53.36 定价,最近月销 50件、月营收 $2668、利润率 19.33%,属于能赚钱但并不宽松的水平;它的成功点是 41英寸、500 lbs承重、隐形安装、附带配件,这是偏功能强化的差异化,不是低成本同质化打法。相反,B0GN21R375 直接失败,原因就是 缺乏独特性、功能同质化、利润空间差。品牌层面,AENTGIU 只有 1个盈利、1个亏损,成功率 50%,但这不代表小品牌普遍可行,因为新品牌的成功样本只有这1个,而且没有任何旧品牌样本来证明市场成熟度;同时,市场时间趋势只显示 2026年才有新产品进入,没有持续增长迹象,说明这不是一个已经打开的增量市场。
最终判断:对大品牌和小商家都不是好市场。 这不是一个适合现在重仓进入的类目;要做,至少需要围绕 B0G5MVM857 这种高承重、强功能、附加安装配件的路线做更强差异化,并准备远高于单纯上架成本的研发与品牌投入。
盈利难度未知 - 新产品发布不足所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0G5MVM857AENTGIU2026-01-28是$53.3650件$2668.019.33%$515.73#新品进入后是否有抢占到市场
Listing这个市场不适合现在进入,结论很直接:新品牌只看到1个真实成功、1个失败,成功率只有50%但样本极小,而且市场里已经出现老品牌/已建立品牌主导盈利的信号;更关键的是,当前只有AENTGIU这一家在样本里拿到全部正向结果,说明机会高度集中,不是适合广泛切入的开放市场。
从数据看,AENTGIU 是 2026-01-28 才进入的新品牌,它的成功款 B0G5MVM857 售价 $53.36,月销 50 件,月营收 $2,668,月利润 $515.73,利润率 19.33%,早期投入约 $7,785.49,其中广告就占 $1,993.09;失败款 B0GN21R375 则直接没有跑起来。也就是说,你要复制这类结果,单个 ASIN 至少要准备接近 8,000 美元级别的启动资金,而且这还没算 R&D、品牌、认证等长期成本。同时,这个类目里只有 1 个可见盈利产品、1 个非盈利产品,盈利率 50% 不是“好市场”的证据,而是样本太少、结果不稳定;再看利润分布,市场里仅有 1 个产品落在 10%~20% 利润区间,说明并没有形成大量高利润机会。成功款本质上是“基于旧 ASIN 的延伸款”,靠 41 英寸重型隐形挂条、500 lbs 承重、附带安装配件这种更强的组合拿到 19.33% 毛利;失败款则因为同质化太强、缺乏差异化而失速。
对两类卖家来说,结论都一样:大品牌能进,但要带着明显的产品创新和较重预算;小商家也能做,但只能靠真正差异化的单品,不能靠低价硬拼。 目前没有看到“<300 reviews 的真实小商家成功案例”被证明出来,反而这条赛道更像是靠产品力和投放撑出来的;单看已验证成功款 B0G5MVM857 的投入与回报,小商家若没有至少接近同级别预算,很难复制。更糟的是,月度/年度趋势没有显示出新机会扩张,2026 年只看到这一个成功和一个失败,不是上升中的蓝海,更像一个已被少数玩家卡住的窄市场。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
AENTGIU按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
AENTGIU#什么时候进入成功率高
Listing这个市场不值得进入:目前只有50%产品可盈利,但新品牌新发布成功率也只有50%,样本里最近只有1个真成功、1个失败,根本不是可复制的机会。更关键的是,新增品牌与新增产品都没有形成持续扩张,最近时间窗里几乎没有新进入,市场不是在放大,而是停滞;同时成功样本是靠“基于旧款改造”的重型挂条,而失败样本则暴露出同质化严重、利润薄、竞争挤压明显。
从大品牌视角看,这个类目要做得动,至少得接受“基于成熟旧款做升级”的打法,而不是从零做全新款。成功款 B0G5MVM857 属于 AENTGIU,售价 53.36 美元,月收入 2668 美元,成功原因只有一个核心:基于旧ASIN的成熟结构做了大尺寸、500 lbs承重、附安装配件的改良;失败款 B0GN21R375 同样是 AENTGIU,问题是外观和功能过于通用,缺乏独特性,利润空间被极端竞争吃掉。这说明市场不是靠创新就容易赢,而是靠重投入、功能微差异、以及更强的运营去抢位置;但目前没有看到足够多的高利润案例支撑大规模进入。按用户预算 500000 CNY 来看,资金表面上能覆盖单个ASIN前期投入,但这类产品的长期胜出还会额外吃掉研发、品牌和认证预算,实际压力远高于单纯起盘成本。
从小商家视角看,没有看到真实的小品牌可复制成功案例:样本里所谓的新品牌成功只有 1 个,失败也 1 个,成功率就是 50%,但样本太小,不能当成“容易成功”;而且这个成功案例并不是低成本、低门槛的小卖家打法,而是靠产品升级和较重的供应链/营销投入。再结合品类特征,通用黑色铝合金 Z 型挂条已经高度同质化,失败原因明确写着“缺乏独特性、市场小或竞争极强、利润率低”,这对小商家尤其不友好。结论很直接:这是一个偏价格战和同质化的市场,不适合现在进场;大品牌也没有明显优势窗口,小商家更不该进。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 0 0 0 0 0 2026 0 0 0 1 0 0 0 1 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 0 0 0 0 0 0 0 0 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 0 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 1 0 0 0 0 2026/2 0 0 0 0 0 0 0 1 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 0 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例AENTGIUB0G5MVM857 (4.8/5 (16 条评论))41" French Cleat Picture Hanger, 2 Pairs Heavy Duty Aluminium Alloy Z Clips, Interlocking Wall Mount Bracket for Mirrors, Picture, Headboard, Whiteboards, Cabinets, Max Load 500 lbs
被判定为盈利价格 (USD)$53.36新/老品新品 (2026-01-28)新入场品牌尺寸和重量106.7 x 7.6 x 3.8 cm, 1814.00g盈利因素
基于老ASIN来带起来的新品设计与外观
黑色哑光外观更偏向隐蔽安装场景, 41英寸长条形双排Z型挂条,适合大尺寸画框/镜子/柜体背挂关键购买动机
500 lbs承重、0.23英寸贴墙的隐形安装,并附带螺丝、膨胀件和水平尺,降低安装门槛目标客户
需要超大尺寸、重型且可快速拆装的镜框/镜子/头板/白板安装用户早期投入
投资
近期月营收 (USD)$2,668.00过去 30 天售出 50 件 · 截至 2026年7月净利润率
海运17.38% / 19.33%旺季 / 非旺季铁运- / -旺季 / 非旺季空运0.78% / 2.73%旺季 / 非旺季销量及BSR表现