
- 基准ASINB0FKPGJN5D
- 市场US
- 类目ID11437477011
- 报告分析产品
- 关键词protein snacks, healthy snacks
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-30
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这个市场不建议进入:利润率整体偏低,最近新品几乎都在亏损或低毛利区间,且竞争已经明显向价格战收缩。对大品牌和小商家来说都不是好机会;当前更像是老牌资源硬扛、普通新玩家很难靠正常打法跑出来的市场。
证据很直接:当前样本里只有 1 个新品牌 IQBAR,且它是唯一明确跑通的新品牌样本,成功率表面上是 100%,但样本只有 1 个,不能当成普遍机会;全市场新发布产品可盈利率只有 20%,而新发布里 80% 都不赚钱。最近一年里,2025 年只有 IQBAR 的 B0FKPGJN5D 赚钱,其他新发布都没跑出来;2026 年又出现 KIND 的新发布亏损,说明市场不是扩张,而是在变差。更关键的是,利润分布里负利润样本很多,已明确看到 -135.49% 和 -57.81% 这种严重亏损产品,说明这里不是“稍微难”,而是已经进入强价格竞争区。
值得参考的产品方向
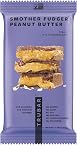
这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing结论很明确:这个市场不值得进入,且用户预算500,000 CNY对单个ASIN来说是够的,但不足以改变“高难度、强价格战”的事实。 关键问题不是钱够不够,而是市场已经被大品牌和高强度竞争挤压;这里没有足够多的健康盈利样本,反而是大量亏损和低毛利信号,进入风险很高。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例80.00%老品牌+新品成功率0.00%新入场品牌+新品成功率:100.00%新入场品牌盈利的替代品- 普通高蛋白棒/谷物能量棒:更便宜、线下和线上都更容易买到,用户在想补充蛋白或顶饿时最容易替代。
- 希腊酸奶/高蛋白酸奶杯:通常单次食用更方便,口感接受度高,且每份蛋白质获取更直接。
- 花生酱/坚果黄油独立小包装:价格往往更低、携带方便,可直接搭配面包/水果,替代“健康零食+饱腹”需求。
- 混合坚果小袋装:无需加工、保存简单、随手可吃,常被用来替代低糖高纤维零食。
- 牛肉干/鸡胸肉干等高蛋白肉干:更强饱腹感,购买渠道广,适合追求蛋白而不强调植物基的人群。
- 即食燕麦杯/燕麦棒:成本通常较低,作为早餐或加餐更容易接受,也能覆盖“轻食+能量补充”场景。
- 煮蛋/茶叶蛋/即食蛋白零食:单价低、蛋白密度高、获取极其方便,是高蛋白零食的高性价比替代。
有替代品会影响你的风险
#各品牌投入
Listing这不是一个适合进入的市场:利润率偏低、失败率极高,而且正在向价格战收缩。现有数据里,新品整体可盈利比例只有7.69%,新发布产品可盈利比例也只有20%,这已经说明门槛高、容错低;同时市场趋势上,2025年出现1个盈利新品,但随后2026年只看到1个新发布且亏损,说明不是健康扩张,而是转向更差的竞争环境。
盈利能力最强的新入场品牌最少投入的新入场品牌最大投入的新入场品牌IQBAR
盈利能力最强的老品牌KIND


#差异化
差异款常见款差异化:- 绿色薄荷包装,和常见蛋白棒外观差异大
- |
- 4条小包装,更像尝鲜型健康零食
- |
- 主打脑力营养,定位更细分,容易吸引想试新的人
新品满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
差异化:- 紫色单支包装,风格与常见品牌区分明显
- |
- 巧克力花生酱组合更有“零食感”,更容易点进看
- |
- 高纤维+纯素洁净配方,面向减糖人群,卖点直观
老品满足3个月销量要求 (pcs)老品净利润率低于10.00%销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不值得进入,已经明显偏向价格战和老牌垄断,新品牌机会很差。 目前样本里可识别利润的产品只有26个,其中亏损产品占53.85%,而新产品里可识别利润的只有1个(IQBAR,18.6%),其余80%都落在“信息不足/未跑出来”的区间;更关键的是,新品牌只有IQBAR一个,老品牌新发产品占了80%,说明新机会基本被老牌吃掉了。
盈利难度无论新入场的还是老品牌,由于价格竞争,盈利情况都不乐观所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0FKPGJN5DIQBAR2025-07-31是$16.8300件$5040.018.56%$935.43 B00I669OKWCLIF Bar2014-04-22是$16.66200件$3332.025.63%$854.0
#新品进入后是否有抢占到市场
Listing结论很明确:这个市场不值得进入,已经是高压价格战区,且老品牌正在主导新品失败,新品牌想靠正常打法切入,成功概率很低。 现有数据里,整体可识别盈利率只有7.69%,新上架产品里盈利率也只有20%,而老品牌新品盈利率为0%;这不是一个适合大品牌或小品牌“稳妥试水”的市场。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
IQBAR按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
Nature ValleyKINDMezclaPure Protein#什么时候进入成功率高
Listing这个市场不值得进入,结论很明确:新品牌几乎没有成功空间,当前更像是老品牌在用品牌力硬吃新产品,市场偏向高门槛且有价格竞争压力。 你预算 50万人民币看起来不低,但按现有数据,真正能复制的成功样本太少,且可验证的新品牌成功案例只有 IQBAR 这一家,不能说明市场对小商家友好。
证据很直接:最近新发布里,2025 年只有 1 个可确认盈利样本(IQBAR,B0FKPGJN5D),但同一年有 3 个新发布不盈利样本,2026 年又出现 1 个不盈利样本;新发布盈利率整体只有 20%,而全市场可识别盈利产品占比仅 7.69%。 更关键的是,成功几乎都来自大品牌/老品牌:Nature Valley、Pure Protein、Mezcla、KIND 的新发布全部落在不盈利端;老品牌新发布盈利率是 0%,不盈利率是 100%,说明它们也没轻松赚到钱,只是在用资源硬顶。市场利润分布也偏弱,负利润产品 10 个,利润在 0%~30% 的只有 4 个,40% 以上为 0,典型是低回报、强竞争环境。IQBAR 这个唯一新品牌样本表现不错,B0FKPGJN5D 只用了约 5146.59 美元早期投入就做到 18.6% 利润率、月销 300、月营收 5040 美元,评论只有 8 个;但这只能算单点成功,不能代表普遍机会。与此同时,收益分析显示市场进入门槛不低,能跑出来的样本很依赖品牌效应和持续投放,不是单靠低预算能稳定复制。
结论:大品牌也不应贸然进,小商家更不该进;如果硬要做,IQBAR 的 B0FKPGJN5D 是唯一可参考样本,但它更像“品牌驱动型成功”,不是普通小商家能照抄的路径。 小商家若想靠这个赛道突围,必须接受更重的投放和长期品牌成本,而不是按单个 ASIN 的前期预算去赌;目前没有足够的 genuine small business 成功案例,反而有明显的老品牌挤压和价格战风险。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 1 0 0 0 3 2026 0 0 0 0 0 0 0 1 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 1 0 0 0 0 2025/8 0 0 0 0 0 0 0 1 2025/9 0 0 0 0 0 0 0 1 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 1 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 1 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例CLIF BarB00I669OKW (4.1/5 (195 条评论))LUNA Bar - Chocolatey Dipped Coconut Flavor - Gluten Free Snack Bars - Non-GMO - Protein Bars - Made with Organic Oats (6 Pack)
被判定为盈利价格 (USD)$16.66新/老品老品 (2014-04-22)老品牌尺寸和重量13.1 x 11.4 x 4.7 cm, 50.00g盈利因素
成熟/知名品牌基于老ASIN来带起来的新品设计与外观
包装采用蓝白配色和巧克力椰子图案,视觉上偏传统健康零食风格,辨识度主要来自品牌货架感而非私模造型关键购买动机
8g蛋白+有机燕麦+非转基因+无麸质,定位为更轻负担的日常蛋白零食目标客户
适合偏好经典口味、注重配料干净且需要随身补充能量的上班族和通勤人群早期投入
投资
近期月营收 (USD)$3,332.00过去 30 天售出 200 件 · 截至 2026年7月净利润率
海运23.35% / 25.63%旺季 / 非旺季铁运- / -旺季 / 非旺季空运19.93% / 22.21%旺季 / 非旺季销量及BSR表现
价格 (USD)$16.80新/老品新品 (2025-07-31)新入场品牌尺寸和重量14.0 x 11.4 x 4.1 cm, 227.00g盈利因素
成熟/知名品牌差异化功能和特点设计与外观
绿色包装配合可可薄荷口味,和常见棕色/米色蛋白棒区分明显, 4条装小规格,更适合尝鲜和控制热量摄入关键购买动机
主打脑力营养配方,12g植物蛋白、1g糖、7g纤维、2g净碳水,兼顾饱腹、专注和能量目标客户
适合追求低碳、生酮、纯素、无麸质且希望兼顾脑力支持的健康零食人群早期投入
投资
近期月营收 (USD)$5,040.00过去 30 天售出 300 件 · 截至 2026年7月净利润率
海运16.23% / 18.56%旺季 / 非旺季铁运- / -旺季 / 非旺季空运9.64% / 11.97%旺季 / 非旺季销量及BSR表现