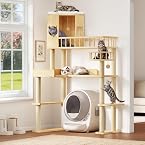
- 基准ASINB0GVMBM7XC
- 市场US
- 类目ID2975248011
- 报告分析产品
- 关键词dog supplies, cat supplies
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-24
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这个市场不值得进入:已经是同质化严重、利润被压到接近零的价格战市场。 新品牌没有跑出可复制的盈利样本,市场也没有任何新进入产品达到健康利润线,用户预算虽然能覆盖单个ASIN前期启动,但不够把一个低利润赛道真正做成。
值得参考的产品方向

这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing这个市场不值得进入,结论很明确:已接近/处于价格战型饱和市场,用户预算虽然能覆盖单个ASIN的前期进入,但成功概率太低,不能按“可做市场”判断。 市场里已出现明显的低利润与低成功率信号:整体可盈利产品比例为0.00%,新上架产品可盈利比例也是0.00%;同时可见新品牌 Homiflex 的新产品 B0GVMBM7XC 仅有0.29%利润率且处于无效销售,老品牌 Lahas 的产品 B0B31CDJN5 也是-32.05%利润率,说明这个赛道不是“高投入换高回报”,而是“投入越大越容易被费用和竞争吞掉”。
预算层面,500000 CNY 对单个ASIN来说不是不够,而是即使够,也只是够“进场”,不够“打赢”。 现有样本里,Homiflex 的高价差异化款 B0GVMBM7XC 以 $129.99 定价,月销50、收入约649,950(原始记录),但利润几乎为零;Lahas 的老款 B0B31CDJN5 定价 $36.16,月销50、收入约180,800(原始记录),却是-32.05%利润率。也就是说,大品牌路径要么靠更高预算做差异化和品牌势能,要么就会像 Homiflex 一样落到“有销量但不赚钱”;小商家路径更差,因为你能看到的真实小商家成功案例几乎没有,而且这类市场里如果没有强差异化,很容易直接被拉入价格战。当前可见的共性产品很多,像 B0D3Q9YM9W、B0CGGV6NCT 都是基础猫爬架结构、功能雷同、缺少明确人群切分,这说明市场不是缺产品,而是缺能真正拉开利润的创新点。
短结论:不要进入。 如果一定要做,大品牌只能参考 Homiflex 的差异化方向(B0GVMBM7XC),但它本身也未证明盈利;小商家没有可复制的真实成功样本,且需要警惕 >200-300 reviews/年 的疑似“predatory competitors”式打法。当前信号是低利润、低成功率、强同质化,不符合健康入场条件。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例0.00%新入场品牌+新品成功率:0.00%替代品- 模块化猫爬架替代品:用单独的墙面置物层板、窗台猫窝和独立抓板分散配置,通常比一体式6层猫树更便宜,也更适合先试水再逐步加购。
- 纸板/瓦楞抓板组合:如果核心需求只是磨爪和占位,可以用可替换纸板抓板+少量逗猫玩具替代,入门成本低、摆放灵活,维护也更简单。
- 门后/墙角悬挂式猫窝:适合空间紧张但只想提供休息点的用户,安装比大型猫塔更轻量,价格通常更低。
- 简化版单柱猫抓柱:如果用户主要担心家具被抓,单柱抓柱往往比多层猫树更省钱、更易移动,也更容易塞进角落。
- 普通猫床+独立抓毯:把“休息”和“抓挠”拆开购买,组合成本通常低于大型猫树,且更容易根据猫咪偏好调整。
- 二手猫家具/本地转售平台:对预算敏感的用户,可先购买二手猫爬架或在本地平台找低价猫家具,成本明显低于新款实木大猫塔。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不值得进入,核心结论是:已接近/进入价格战区,而且新品牌几乎没有成功样本。 当前核心样本里,新品牌 Homiflex 的新上架款 B0GVMBM7XC 只有 13 条评价、售价 $129.99,利润率仅 0.3%,月销 50、月营收 $6,499.50,但仍被判定为非盈利且销售已转弱;全市场可识别盈利产品比例 0.00%,新上架盈利率 0.00%,说明不是“有机会”,而是“几乎没有可复制的盈利入口”。
证据很硬:Homiflex 作为新品牌,当前可识别的新上架产品里盈利率是 0%,非盈利率 100%;而旧品牌 Lahas 的对照款 B0B31CDJN5 有 296 条评价、月营收 $1,808,但利润率是 -32.05%,这更像是靠高销量和低价硬撑,不是小商家可模仿的健康模型。 B0GVMBM7XC 的早期投入高达 $19,498.50(其中广告 $5,046.21),却只换来极低利润,说明这个类目要么需要更重投放,要么需要强品牌/强差异化;同时,市场时间趋势里 2022-2026 几乎没有新增可见盈利增长,2026 只有 1 个新上架非盈利样本,信号偏弱,不是上升市场。对小商家来说,这个类目缺乏“<300 评价且真实赚钱”的成功案例;对大品牌来说,也不是好市场,因为连老牌都在亏。建议直接放弃,不要进。
盈利能力最强的新入场品牌最少投入的新入场品牌最大投入的新入场品牌Homiflex
盈利能力最强的老品牌Lahas
#差异化
差异款常见款差异化:- 转角专用结构,外形和普通猫爬架差异大
- |
- 可将自动猫砂盆下置,省空间更吸引有猫砂盆用户
- |
- 原木家居风明显,像家具而不是普通宠物用品
- |
- 适合多猫家庭和已买自动猫砂盆的用户
新品销量不满足3个月要求表现不佳动销不足覆盖100MOQ销售与BSR
差异化:- 小型圆润塔式外观,与常见大猫爬架差异明显
- |
- 专为小猫/幼猫设计,目标更细分
- |
- 吊床、羽毛玩具、猫窝组合,画面更丰富更容易吸引点击
- |
- 体积小、造型可爱,适合放在角落
老品满足3个月销量要求 (pcs)老品净利润率低于10.00%销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不值得进入,已经偏向低利润、强竞争的价格战区。 现有数据里,已知利润率产品中 50% 低于 -10%,新产品里能确认利润率的只有 1 个,而且只有 0%~10% 这一档,说明不是健康成长,而是靠极窄差异化硬撑,且新品牌并没有跑出可复制的盈利样本。
盈利难度无论新入场的还是老品牌,由于价格竞争,盈利情况都不乐观所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个非盈利产品
按最低利润排序的非盈利产品。仅包含被归类为非盈利的产品,无论发布日期。
B0B31CDJN5Lahas2022-08-01否$36.1650件$1808.0-32.05%$-579.46B0GVMBM7XCHomiflex2026-04-01否$129.9950件$6499.50.29%$18.85 B0D3HM73FJ24/7 Shop at Home2024-05-07否$64.56-件$--35.97%$-
 B0CGGV6NCT24/7 Shop at Home2023-08-24否$60.77-件$--40.06%$-B0D3Q9YM9W24/7 Shop at Home2024-05-09否$--件$--%$-
前 20 个非盈利新品
按最低利润排序的非盈利新品。仅包含新发布且被归类为非盈利的产品。
B0GVMBM7XCHomiflex2026-04-01否$129.9950件$6499.50.29%$18.85#新品进入后是否有抢占到市场
Listing这个市场不适合进入:已经是高竞争、低利润、明显价格战市场。 现有数据里,整体可识别样本的盈利率是0%,新产品盈利率也是0%,而新产品利润分布里没有任何一档达到10%以上,说明不是“可做但难做”,而是几乎没有给新进入者留出正向利润空间。
从证据看,老品牌 Lahas 的成熟款 B0B31CDJN5 仍然亏损,利润率约 -32.05%,但月销还能做到约 1808 USD,说明老牌在这个赛道里靠规模硬撑;新品牌 Homiflex 的新品 B0GVMBM7XC 虽然做到月销约 6499.50 USD、定价 129.99 USD,但利润率只有 0.29%,几乎等于白忙。更关键的是,市场样本里已经出现了老牌和新品牌都在失败的同质化产品,失败原因高度集中在缺乏差异化、市场太小或竞争过强、利润空间过低;这不是单一产品问题,而是类目结构问题。当前样本中没有看到“真实小商家”的健康成功案例,Homiflex 这个新品牌也不算小商家成功样本,因为它的新品基本不盈利;Lahas 作为老品牌则应视为大品牌/成熟品牌对照,而不是小商家范本。
结论很直接:大品牌进入也不值得,小商家进入更不值得;如果硬进,几乎只能靠强营销、压价或更高预算的产品创新才能勉强争取位置。 以你 50万人民币 的预算来看,连单品前期铺货、物流和投放都只是起步,面对这种利润结构,后续的研发、品牌和认证成本会进一步吞噬空间。我的建议是:不要进入这个市场;如果一定要做,只能先找明显更高利润、非同质化、且新品牌真实盈利率明显高于当前市场的赛道。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品暂无数据按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
Homiflex#什么时候进入成功率高
Listing这个市场不值得进入,已经明显处在高竞争/价格战环境。 新品牌最近几乎没有成功案例:新品牌新品盈利率为0%,而新品牌新品未达盈利标准的比例达到100%;同时市场利润难度被判定为“高”,说明高利润不是普遍机会,而是少数强品牌或强营销才能拿到的结果。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 0 0 0 0 0 2026 0 0 0 0 0 0 0 2 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 0 0 0 0 0 0 0 0 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 0 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 1 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例