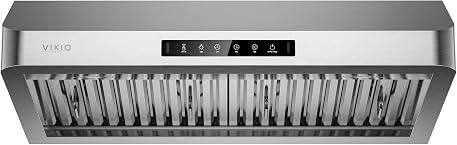
- 基准ASINB0DMSQ1LR3
- 市场US
- 类目ID3741441
- 报告分析产品
- 关键词portable air conditioner, window air conditioner, evaporative air cooler
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-26
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这个市场不值得进入:新品成功率是0%,新品牌数量也是0,最近新增的唯一新款 B0GZNKJCV2 直接失败,说明这里不是“还有空间”的市场,而是被老品牌主导、对新切入极不友好的环境。用户预算500,000 CNY表面上能做单品首发,但对真正能跑通的路径来说仍然偏紧,尤其还没算研发、品牌和认证成本。
值得参考的产品方向

这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
老品牌
#启动预算要求
Listing结论很明确:这个市场不适合现在进入,尤其不适合小品牌;用户预算500,000 CNY只能覆盖极少数单品的前期投放,离可持续入场还差一截。 现有样本里,已盈利产品只有1个,未盈利产品1个,盈利率50%,但新品盈利率是0%,这说明赚钱主要靠老品续命,新品入场几乎没有成功窗口,属于高风险、强价格/功能竞争市场。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例100.00%老品牌+新品成功率0.00%替代品- 便携式冷风扇/循环扇:入门价更低、无需窗户安装,搬家和临时使用更方便;适合小空间和局部降温,不想承担空调安装成本时可作为替代。
- 蒸发式冷风机(无压缩机型):通常比便携空调更便宜、耗电更低,摆放即用;在干燥地区体感降温较明显,购买和维护门槛更低。
- 窗帘式排热风扇/窗式换气扇:安装和使用成本通常低于便携空调,主要解决闷热和空气不流通问题;对只想改善房间闷感、而非强力制冷的用户更有吸引力。
- 高效除湿机:在梅雨季或湿热环境中,先降低湿度即可显著提升体感舒适度,且往往比购买空调更便宜、更易放置;对“觉得热但主要是潮”的用户是实用替代。
- 可移动冰袋/冰晶风扇组合方案:一次性投入低、使用灵活,不需要安装;适合短时、局部、应急降温场景,作为预算极低时的替代选项。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不建议进入:样本里只有1个老品牌 VIKIO HOME,整体新品牌为0,说明不是新品牌机会市场,而是由老品牌主导的单点竞争市场。当前已看到的结果是:总样本盈利率50%(1个盈利、1个亏损),但新上架产品盈利率是0%,而且 2026 年 5 月出现了新产品 B0GZNKJCV2 直接失败;这意味着新切入并没有形成可复制的正反馈,反而更像是老品牌在同类里反复试错。
盈利能力最强的老品牌VIKIO HOME
#差异化
差异款常见款差异化:- 产品特征和设计过于普遍,相较于市面上目前的产品,缺乏差异化(哪怕是在努力做差异化)
老品满足3个月销量要求 (pcs)老品被判定为盈利销售与BSR
#净利润率对比:全部 vs 新品
Listing结论很明确:这个市场不值得进入。 现有样本里,新品盈利率是0%,而且最近新发布的代表产品 B0GZNKJCV2 直接失败;这不是“还有机会”的市场,更像是已经被老品牌和价格战压住的新入场陷阱。
证据非常硬:市场里已确认产品只有2个,盈利和不盈利各1个,整体可识别盈利率50%,但新品盈利率是0%;B0DMSQ1LR3 是老品牌 VIKIO HOME 的旧品,售价约312.14美元,月销50台,月营收15,607美元,利润率17.5%,早期投入约61,803.72美元(广告约13,899.66美元),属于靠成熟产品和前期投放跑出来的样本,不是小商家可复制的轻量案例。相反,B0GZNKJCV2 作为2026-05-06推出的新款,当前无销量、无利润、无定价记录,且在新品成功率里占100%的“不盈利”样本;这说明新品入场失败是当前现实。市场节奏上,2026年只看到这一款新品,而且是失败的,完全看不出新品扩张正在变好。
盈利难度未知 - 新产品发布不足所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0DMSQ1LR3VIKIO HOME2024-11-11是$312.1450件$15607.017.54%$2737.47#新品进入后是否有抢占到市场
Listing结论很明确:这个市场不适合进入。 新品几乎没有真正的成功面,已出现明显的成熟品牌压制;当前能跑出来的只有老品牌 VIKIO HOME 的老款 B0DMSQ1LR3,利润率 17.5%,月销约 50 台、月营收 15,607 美元、单月利润约 2,737 美元,而它的新款 B0GZNKJCV2 直接失败,说明这个类目更像是“老产品吃红利、新品很难活”。
证据非常直接:新品成功率是 0%,新品牌新发布盈利率没有任何可用成功样本,老品牌新发布盈利率也是 0%;样本里唯一明确的新发布产品 B0GZNKJCV2 是亏损且销量不活跃。 按产品利润分布看,只有 1 个样本落在 10%~20% 利润区间,另外 1 个落在“其他/不可判定但非典型高利润”区间,完全看不到你要求的“多数新品利润率≥15%”这种健康结构。更关键的是,成功样本 B0DMSQ1LR3 不是新品牌、也不是新产品,而是老品牌、老链接、基于旧款差异化功能做出来的结果;它的成功驱动是“基于旧ASIN + 功能差异化”,不是低成本新开款能复制的路径。反过来,失败款 B0GZNKJCV2 是标准公模、同质化强,说明这个市场对“普通新款”容错很低。用户预算 50 万人民币看起来够做单品首发,但这里真正的问题不是首发资金,而是后续还要承担研发、品牌和认证成本,而当前数据表明即使是老品牌的新款也没打穿。
对大品牌来说,这里不是机会,是高投入换低确定性的市场;对小企业来说,合法成功案例几乎没有,且没有看到<300评论的真实小成功样本。 VIKIO HOME 126 条评论的盈利款已经属于成熟商业化轨道,但它的失败新品和成功老款共同说明:这个类目更吃既有品牌势能和老链接积累,不是新玩家靠少量预算就能稳稳切入的地方;同时也没有出现“30~100+新品牌涌入”的 oversaturation 证据,但在现有样本里,新品成功率 0% 已经足够判定为高风险、强竞争、偏价格战/资源战环境。如果你一定要做,唯一值得跟的只是 VIKIO HOME 的成功老款 B0DMSQ1LR3 这种“旧款升级 + 明确功能差异化 + 较高客单价”的路线;但我的建议仍然是:不要进入。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品暂无数据按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
VIKIO HOME#什么时候进入成功率高
Listing这个市场不适合进入,已经明显偏向失血和价格战。最近唯一可见的新入场案例是 VIKIO HOME 的 B0GZNKJCV2,结果是非盈利、无有效销量、且带有负向新发布特征;同时近一段时间的新品牌盈利数据几乎为空,说明真正靠新品打出来的成功案例非常少,市场更像是被老品牌和强营销挤压,而不是留给新卖家自然成长。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 0 0 0 0 0 2026 0 0 0 0 0 0 0 1 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 0 0 0 0 0 0 0 0 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 0 0 0 0 0 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 0 2026/5 0 0 0 0 0 0 0 1 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例VIKIO HOMEB0DMSQ1LR3 (4.4/5 (126 条评论))VIKIO HOME 30 Inch Under Cabinet Range Hood, 980 CFM Kitchen Hood, Ducted Vent Hood with Independent Air Duct, Quiet, 3-Speed Gesture & Touch Control, Stainless Steel, Dishwasher-Safe Filters
被判定为盈利价格 (USD)$312.14新/老品老品 (2024-11-11)老品牌尺寸和重量83.0 x 57.6 x 26.7 cm, 14969.00g盈利因素
基于老ASIN来带起来的新品差异化功能和特点设计与外观
不锈钢银色,偏通用厨房家电风格, 30英寸下置橱柜式烟机,带双侧进风和深沟式挡板结构关键购买动机
双侧进风/独立风道,强调更均匀的吸烟与更低风阻目标客户
面向重油烟、中式爆炒或需要高排风量的家庭厨房用户早期投入
投资
近期月营收 (USD)$15,607.00过去 30 天售出 50 件 · 截至 2026年7月净利润率
海运13.00% / 17.54%旺季 / 非旺季铁运- / -旺季 / 非旺季空运-20.22% / -15.68%旺季 / 非旺季销量及BSR表现