
- 基准ASINB01G3JAG82
- 市场US
- 类目ID165796011
- 报告分析产品
- 关键词baby fruit feeder, silicone baby food feeder
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-29
- 你的启动预算(单ASIN) (CNY)¥500,000.00
结论很明确:这个市场不值得进入,已经是价格战区,且新品牌几乎没有正常盈利空间。 新品牌只有3个,新增产品11个,盈利率是0%,而最近新发布的利润区间只有-11.92%到7.75%,说明市场不是“能不能做”,而是“做进去也大概率赚不到钱”。
证据也很硬:大品牌还能靠老款吃存量,但新品牌普遍被成本和同质化压死。 Munchkin 的老款 B09K4TSHF6 仍能做到月销3025、月收入约429.25万、利润率11.04%,WeeSprout 的 B0B6LZTHHG 利润率18.67%、月收入约3932美元,HAOBAOBEI 的 B01G3JAG82 利润率11.66%、月收入约1998美元;但这些都属于老品牌或强品牌路径,不是小商家可复制的低门槛案例。反过来,Rabbitcozy 4个新品全亏,B0FZL1ND3F 只有4.5星和62评却利润率-44.81%,B0FZLD4N9S 为-39.03%;Ubbi 3个新品全亏,B0G459WYCG 为-4.9%,B0G45DR5XW 为-20.82%,说明新品牌一进来就被FBA、广告和低价拉进负利润。样本里还没有任何可验证的真实小商家成功案例(<300评论且盈利),真正跑出来的基本都是老品牌升级款或强品牌延伸款。
值得参考的产品方向


这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing这个市场不值得进入,结论很明确:已出现明显价格战和拥挤化,新品牌与小商家都不适合现在进场。用户预算 50万CNY 看起来能覆盖单个ASIN的前期铺货与投放,但在这个类目里,真正能跑出来的不是靠低预算,而是靠强品牌或更重的投入;而且新品整体盈利率为0%,市场盈利产品占比只有3.17%,这是典型的低回报高竞争市场。
证据很直接:老品牌 Munchkin 的老款 B09K4TSHF6 仍能做到约 3025 单/月、429.25万/月收入,且毛利约 11.04%,而新品普遍掉进亏损区。比如新品牌 Rabbitcozy 的 B0FZLD4N9S 月销 50、售价 $5.34,利润率 -39.03%;B0FZL1ND3F 月销 100、售价 $5.17,利润率 -44.81%。另一新品牌 Ubbi 的 B0G459WYCG 为 -4.9%,B0G45DR5XW 为 -20.82%,而品牌层面 3个新产品全部亏损。更关键的是,市场里高频出现的是“通用结构、差异化弱”的产品,像 B0057R47NW 和 B09K4TSHF6 都是高度同质化的果蔬喂食器/咬咬袋路线,说明这个赛道已经被标准化,靠普通新品很难做出利润。
短结论:大品牌只能靠更重预算和品牌势能去抢存量,小商家不应进入;如果硬要做,小商家必须避开通用款,且现实上要承担被迫做激进投放的风险。可对标的大品牌是 Munchkin、WeeSprout,参考 ASIN 是 B09K4TSHF6、B0B6LZTHHG;真正可参考的小商家成功案例只有 Rabbitcozy 的 B0FZL1ND3F,但它目前也没有盈利,不能作为成功范本。
采购+物流+早期广告预算 (USD)N/A了解启动预算谁的新品盈利了
老带新比例27.27%老品牌+新品成功率0.00%新入场品牌+新品成功率:0.00%潜在认证CPC比如蓝牙要FCC,儿童用品要CPC
替代品- 硅胶牙胶/磨牙棒:更便宜、用途更单一,主要满足出牙期安抚需求,不需要额外装食物,也更容易清洗和携带。
- 冷冻牙胶/冰咬器:把冷藏后的牙胶直接给宝宝咬,能缓解出牙不适,替代“装水果让宝宝吮吸”的需求,成本通常更低。
- 硅胶勺喂养训练套装:如果家长主要目的是辅食过渡而不是“自己啃咬取食”,勺喂更常见、上手更快,也不依赖替换网袋或复杂结构。
- 可挤压辅食袋/一次性果泥袋:对外出场景更方便,开盖即用,适合代替在果食喂食器里装水果泥的场景,通常获取更容易。
- 厨房现成的水果泥/辅食泥:直接用家里搅拌好的泥状辅食替代喂食器,几乎零额外工具成本,且更容易控制食材和量。
- 干净的纱布/细孔棉布包裹喂食法:用家里现成布料短期应急,可让宝宝舔吸果汁或泥状食物,成本极低,适合临时替代。
- 小号硅胶冰格/奶嘴冰棒模:把果泥或母乳冻成小块给宝宝舔食,比专用果食喂食器更便宜,且适合夏天和出牙期。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不值得进入,结论很明确:已进入价格战区,且新品牌成功率为0%,对大品牌和小商家都不友好。 目前可见的新品牌样本里,Rabbitcozy、Ubbi 都是新入场品牌,但 100% 的新品牌新上架产品都未达盈利;整体市场可识别盈利产品仅 3.17%,新上架产品盈利率 0.00%,这说明不是“有机会但难”,而是基本被低价竞争和高成本挤压到没有正向回报。
盈利能力最强的新入场品牌Rabbitcozy


 盈利能力最强的老品牌
Munchkin

 最大投入的新入场品牌最不盈利的新品最少投入的新入场品牌
Ubbi


#差异化
差异款常见款差异化:- 外观配色更柔和中性,和常见喂食器区别明显
- |
- 套装含喂食器+冷冻托盘+盖子,功能组合更完整
- |
- 兼顾辅食喂养与磨牙安抚,更容易吸引家长点击
老品满足3个月销量要求 (pcs)老品被判定为盈利销售与BSR
差异化:- 蓝绿配色和造型更醒目,视觉上更容易被注意到
- |
- 硅胶一体式手柄,和传统网袋款差异更大
- |
- 喂食器+磨牙器二合一,适合正在辅食和出牙期的宝宝
老品满足3个月销量要求 (pcs)老品净利润率低于10.00%销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不值得进入:已经进入价格战+明显过热,新品牌成功率很低。 新品利润几乎被压在亏损区间,且新进入品牌里没有任何真正跑通的盈利样本;这不是适合小商家试错的市场,大品牌也只能靠强品牌和更高预算硬打,但仍然不乐观。
市场证据很直接:新产品利润分布里,亏损占了54.54%(-10%以下18.18%,-10%到0再18.18%,0%以下合计36.36%),而10%~20%仅0%,20%以上为0%;全市场按已知利润率看,亏损和接近亏损的产品占比也很高,只有少数产品能做到10%~20%。更关键的是,新品样本11个里,0个盈利,盈利率0%;新品牌新发布产品里,盈利率也是0%,说明新进入者基本没机会靠正常打法跑出来。市场里还出现了多组新品牌连续上新却持续亏损的情况,比如 Rabbitcozy 的 B0FZL72V2J / B0FZL1ND3F / B0FZLD4N9S / B0FZL587SW 全部亏损,利润率最低到 -44.81%;Ubbi 的 B0G459WYCG / B0G45DR5XW / B0H5CSNX7W 也全是亏损。反而能赚钱的样本集中在老品牌或强品牌升级款:WeeSprout 的 B0B6LZTHHG 月销约200件、月收入约39,320、利润率18.67%;HAOBAOBEI 的 B01G3JAG82 月销约200件、月收入约19,980、利润率11.66%,但它们都不是小商家可直接复制的低成本成功路径。
结论很硬:小商家不该进;大品牌也不应把它当成高胜率赛道。 这个市场的“高利润”几乎只来自品牌力、老品延伸和更重的营销投入,而不是普通新品牌的自然起量;同时样品里大量共性产品外观和功能都高度同质,说明差异化门槛已经很高。你当前预算 50万人民币 只能覆盖单个ASIN前期上架、进货、物流和基础推广,不够支撑这种需要品牌力/研发/认证的长期竞争。
盈利难度无论新入场的还是老品牌,由于价格竞争,盈利情况都不乐观所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0B6LZTHHGWeeSprout2023-03-08是$19.66200件$3932.018.67%$734.11B01G3JAG82HAOBAOBEI2016-05-24是$9.99200件$1998.011.66%$232.97前 20 个非盈利新品
按最低利润排序的非盈利新品。仅包含新发布且被归类为非盈利的产品。
B0FZL72V2JRabbitcozy2025-11-04否$5.24200件$1048.0-40.33%$-422.65B0FZL1ND3FRabbitcozy2025-11-04否$5.17100件$517.0-44.81%$-231.66B0FZLD4N9SRabbitcozy2025-11-04否$5.3450件$267.0-39.03%$-104.21B0G459WYCGUbbi2025-11-26否$8.44-件$--4.9%$-B0G45DR5XWUbbi2025-11-26否$6.59-件$--20.82%$- B0GH21VD92WAJIAYON2026-01-15否$7.5-件$--9.23%$-B0FZL587SWRabbitcozy2025-11-04否$--件$--%$-
 B0GCZXHWTQHAOBAOBEI2025-12-29否$--件$--%$-
 B0H6ZZRYFHMR.TIMELAG2026-04-15否$--件$--%$-B0H5CSNX7WUbbi2026-06-15否$--件$--%$-
 B0FLM8PKF7Moss and Fawn2025-08-07否$--件$--%$-
#新品进入后是否有抢占到市场
Listing这个市场不值得进入,结论非常明确:已经接近价格战/拥挤区,新品牌几乎没有合法成功空间。 当前样本里,新上架产品成功率是0%,新品牌新上架也是0%;整体可识别盈利率只有3.17%,说明大多数产品都在亏损或几乎不赚钱。
证据很直接: 在新品牌里,Rabbitcozy有4个非盈利新品、Ubbi有3个非盈利新品、MR.TIMELAG有1个非盈利新品;老品牌里,WAJIAYON、HAOBAOBEI、Moss and Fawn也都只看到非盈利新品,没有任何可验证的新品盈利案例。更关键的是,样本里至少出现了3个旧品牌的成功/存活老款在支撑市场:HAOBAOBEI 的 B01G3JAG82 仍能做到 11.7% 利润率、月销200、月营收约1998美元,但它是2016年的老款,不代表新人可复制;WeeSprout 的 B0B6LZTHHG 虽然盈利,利润率也只是依赖品牌势能和组合升级,不是低门槛打法。反过来看,Rabbitcozy 的 B0FZLD4N9S、B0FZL1ND3F 分别是 -39.03% 和 -44.81%,Ubbi 的 B0G459WYCG、B0G45DR5XW 也是亏损,说明新品一旦用常见结构切入,基本都会被FBA和广告成本吃掉。
对大小卖家的判断都是否定的: 大品牌进入这里并不轻松,因为它们要靠老品牌、老链接和更高预算去硬扛;小品牌更不应该进,因为样本里没有可验证的真实小卖家成功案例(<300评论的新品牌成功案例未出现),反而有大量同质化、低利润、失败新品。再加上用户预算500000 CNY虽然足以启动单个ASIN,但这类市场成功样品往往依赖老品牌势能、组合升级和更高品牌投入,不是单靠初始投放就能复制。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品暂无数据按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
UbbiRabbitcozy其它#什么时候进入成功率高
Listing这不是一个适合进入的市场,已经明显进入价格战/过度拥挤区。 近年新品牌入场后几乎没有成功案例:3个新品牌、11个新发布里,盈利新发布成功率是0%,而且最近一批新发布的利润区间只有-11.92%到7.75%,连最低10%盈利门槛都没跨过去。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 2 0 0 0 0 0 0 6 2026 0 0 0 0 0 0 0 3 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 0 0 0 0 0 0 0 1 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 2 0 0 0 0 0 0 4 2025/12 0 0 0 0 0 0 0 1 2026/1 0 0 0 0 0 0 0 1 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 1 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 1 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
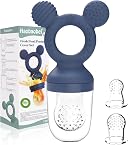
成功案例HAOBAOBEIB01G3JAG82 (4.6/5 (397 条评论))HAOBAOBEI Baby Fruit Feeder Teether, 2 Pack Silicone Baby Food Feeder with 4 Silicone Pouches in 3 Sizes for Fruits, Vegetables, Frozen Breastmilk (Pink Yellow)
被判定为盈利价格 (USD)$9.99新/老品老品 (2016-05-24)老品牌尺寸和重量12.3 x 8.7 x 4.4 cm, 91.00g盈利因素
基于老ASIN来带起来的新品差异化功能和特点不同的外观设计设计与外观
粉黄双配色,偏柔和的婴儿用品视觉风格。, 2包装+3种尺寸硅胶口袋的组合,更像成熟老品的升级套装,而不是单一基础款。关键购买动机
硅胶一体式手柄可翻转当安抚牙胶使用,兼顾喂食和缓解出牙不适;同时配4个硅胶口袋、覆盖不同食材阶段。目标客户
更适合正在做辅食引入、同时需要出牙安抚的一岁内婴幼儿家庭。早期投入
投资
近期月营收 (USD)$1,998.00过去 30 天售出 200 件 · 截至 2026年7月净利润率
海运8.45% / 11.66%旺季 / 非旺季铁运- / -旺季 / 非旺季空运4.01% / 7.22%旺季 / 非旺季销量及BSR表现
WeeSproutB0B6LZTHHG (4.6/5 (1313 条评论))WeeSprout Baby Food Feeder Set - 2 Silicone Feeders & Reusable Freezer Tray with Lid - BPA-Free Fresh Fruit & Veggie Pacifier for Babies & Toddlers - Double as Teething Toys - Dishwasher Safe
被判定为盈利价格 (USD)$19.66新/老品老品 (2023-03-08)老品牌尺寸和重量22.1 x 14.5 x 8.8 cm, 358.00g盈利因素
成熟/知名品牌基于老ASIN来带起来的新品差异化功能和特点不同的外观设计设计与外观
配色更偏柔和中性色,符合高客单婴童用品审美, 套装包含2个硅胶喂食器+可重复使用冷冻托盘+盖子,组合完整度高于常见单支/双支基础款关键购买动机
硅胶喂食器可与冷冻托盘联动,支持批量预制母乳/果泥/冰冻辅食,使用场景更完整目标客户
更适合重视喂养便利性、卫生性和囤货备餐效率的6个月以上婴幼儿家庭早期投入
投资
近期月营收 (USD)$3,932.00过去 30 天售出 200 件 · 截至 2026年7月净利润率
海运14.69% / 18.67%旺季 / 非旺季铁运- / -旺季 / 非旺季空运3.03% / 7.02%旺季 / 非旺季销量及BSR表现