
- 基准ASINB0GL81NGQG
- 市场US
- 类目ID11091801
- 报告分析产品
- 关键词acoustic foam panels, soundproof foam panels, studio foam panels
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-29
- 你的启动预算(单ASIN) (CNY)¥500,000.00
值得参考的产品方向


这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing结论很明确:这个市场不值得进入。 用户预算 50万CNY 远高于单个新品平均建议入场预算约 24,406美元,表面上“够进场”,但市场利润太薄、竞争太重,属于价格战高风险区,不适合大品牌或小品牌继续押注。
采购+物流+早期广告预算 (USD)$24,406.18 - $24,406.18了解启动预算谁的新品盈利了
老带新比例86.36%老品牌+新品成功率10.53%新入场品牌+新品成功率:66.67%新入场品牌盈利的老品牌盈利的替代品- 厚窗帘/遮光隔音帘:通常比泡棉更便宜,安装更简单,适合降低室内回声和轻度外界噪声,同时兼顾遮光与装饰。
- 地毯、地垫或大面积软装:铺设门槛低、无需上墙施工,能明显减少房间反射声和脚步声,对租房或临时空间更友好。
- 门缝/窗缝密封条与门底挡条:成本很低、见效快,针对漏音点位比整面贴泡棉更“精准”,适合先做基础降噪。
- 可拆卸软包背景板/布艺吸音板:比专业泡棉更美观,通常可重复使用,适合直播、办公桌后墙、视频会议背景等轻量场景。
- 桌面录音屏风/便携式麦克风反射罩:不需要覆盖整面墙,适合预算有限的播客、配音、网课用户,部署更快。
- 书架+书本+软装的房间布置方案:利用现成家具做声学阻尼,几乎零新增采购成本,适合已经有家具的人做“替代性”改善。
- 白噪音机/风扇类环境噪声掩蔽设备:不是减少声音本身,而是降低噪声感知,使用门槛低,适合暂时不想装修或贴墙的人。
有替代品会影响你的风险
#各品牌投入
Listing结论很明确:这个市场不适合进入,已经接近价格战区,且新品牌成功率偏低。 现有数据里,新开品牌只有 1 个,老品牌却有 21 个;22 个新上架里只有 4 个能算盈利,成功率 18.18%,但利润区间已经压到 -2.89% 到 23.00%,说明不是“有机会”,而是“靠少数产品硬撑”。
大品牌视角:可以进,但要重投、重做差异化,而且仍然不保证好赚。 这个类目的单个新 ASIN 参考投入约 24,406.18 美元;样板是老牌 Focusound 和 ZonaSonic 的新款,以及 BangXyth 的成功款。BangXyth 的 B0GL81NGQG 和 B0GL8DGNLM 都是白帽新上架,售价分别约 $29.14 和 $29.78,利润率 18.22% 和 18.74%,月销量各 50,月收入约 $1457 和 $1489,累计早期投入约 $5,769.72,前 3 个月平均销量 66 件。它们的可复制点很清楚:保持大标准尺寸、把价格卡在 $29 左右、做自粘式高密度吸音结构、主打白底黑字的“录音室/游戏房”定位。但同品牌另一个新款 B0GTVG663Q 直接失败,说明这不是随便上新就能赢的市场。
小商家视角:不建议进,因为真正能参考的小商家成功案例几乎没有。 唯一能拿来做“小品牌成功样板”的 BangXyth 只有 2 个盈利 ASIN,且品牌进入时间不足一年;除此之外,失败样本里像 Saiqiang 的 B0FP4JDB62 虽然卖到 892 条评价、月销 200、月收入约 $4,396,但利润只有 0.83%,B0F2H3MZCP 更是 6.52%,都属于低利润甚至接近白忙。按你的规则,超过 200-300 评价的一批更像“高压营销/掠夺型竞争者”,不是健康小商家。所以这个类目对小商家不是可行市场,对大品牌也只是“有条件可进”而不是“高成功率可进”。
最大投入的新入场品牌盈利能力最强的新入场品牌最少投入的新入场品牌BangXyth
盈利能力最强的老品牌Saiqiang


#差异化
差异款常见款差异化:- 灰色砖纹3D外观,和常见楔形款差异大
- |
- 兼顾装饰感与基础吸音,更容易吸引点击
- |
- 自带背胶,安装省事,适合即贴即用场景
老品销量不满足3个月要求老品动销不足覆盖100MOQ销售与BSR
差异化:- 2英寸厚楔形结构,和普通1英寸款区分明显
- |
- 高密度PU泡棉,偏专业吸音又有墙面装饰感
- |
- 自带升级背胶,适合想快速搭建影音/直播空间的用户
新品满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不值得进入:利润率太低、竞争太密、而且已经出现明显的品牌拥挤。 新品里只有18.18%能做到盈利,能稳定跑到10%~20%利润的也只有18.18%,而0%~10%和亏损的新品合计已经达到22.73%,这不是健康市场,更像是低利润硬拼价的战场。
从证据看,用户预算50万人民币是够覆盖单个ASIN的启动,但市场入场门槛并不低:新产品建议启动预算约24406美元,BangXyth 这类新品牌要靠两款新品盈利,单款月销50件、收入约14.9万和14.6万美元,说明要做出结果必须同时有产品差异和持续投放,不是普通小卖家轻松复制的模型。反过来,Saiqiang 作为老品牌,新品盈利率是0%,其新款B0FP4JDB62利润只有0.83%,B0G5R4C8H3直接没跑起来;这类老品牌虽然体量大,但也在用很薄的利润维持销量。再看新品里真正赚钱的BangXyth,B0GL8DGNLM和B0GL81NGQG都只有18.74%和18.22%利润,靠的是“老款基础上做差异化功能 + 低价”,不是单纯靠品牌溢价;而失败样本B0GTVG663Q直接无销量、无利润,说明同质化产品很容易被市场吞掉。
结论很直接:小品牌不应进入,除非你有明确的差异化、可承受至少2.44万美元级别的启动投入,还能接受前期重营销;大品牌也不该进,因为这不是高利润扩张市场,而是低利润内卷市场。 可跟随的参考只有BangXyth的B0GL8DGNLM、B0GL81NGQG;应避开Saiqiang的B0FP4JDB62、B0G5R4C8H3,以及无销量的B0GTVG663Q。
盈利难度存在一定程度上的价格战(新入场品牌成功率一般)所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
 B0832DJSD7Focusound2019-12-23是$28.4300件$8520.018.25%$1554.9B0GQZ38P6CZonaSonic2026-07-14是$29.69250件$7422.517.49%$1298.2
 B0DZC51BSKZonaSonic2025-05-26是$29.28200件$5856.019.54%$1144.27
 B0928PWKH6SD SODOCT2021-04-12是$23.92100件$2392.017.67%$422.67B0GL8DGNLMBangXyth2026-03-24是$29.7850件$1489.018.74%$279.04B0GL81NGQGBangXyth2026-03-24是$29.1450件$1457.018.22%$265.47
 B0B9MVJN6LTroyStudio2022-08-15是$21.9950件$1099.519.91%$218.92
 B0FM3WK5QBFocusound2025-08-12是$28.7950件$1439.513.93%$200.53
 B08RJ2PX27JBER2020-12-29是$21.5850件$1079.018.26%$197.03
 B0C4J8BRNBYaolabjer2023-05-07是$19.03100件$1903.010.23%$194.68
 B0CNGBNCL1SD SODOCT2023-11-16是$28.4550件$1422.512.15%$172.84
 B0DDCKT2BZKnightsacoustic2024-08-16是$26.650件$1330.012.56%$167.05
 B0BRTVMLFXSonicism2023-02-20是$23.4550件$1172.512.28%$143.99
前 20 个盈利新品
按利润排名的最盈利新品。仅包含新发布且有正利润和活跃销售的产品。
B0GQZ38P6CZonaSonic2026-07-14是$29.69250件$7422.517.49%$1298.2B0GL8DGNLMBangXyth2026-03-24是$29.7850件$1489.018.74%$279.04B0GL81NGQGBangXyth2026-03-24是$29.1450件$1457.018.22%$265.47B0FM3WK5QBFocusound2025-08-12是$28.7950件$1439.513.93%$200.53#新品进入后是否有抢占到市场
Listing这个市场不适合现在进入,核心原因是新品成功率太低、老品牌主导明显,而且已经接近价格战区。 现有数据里,新品整体盈利率只有13.54%,而新上架产品只有18.18%能赚钱;更关键的是,新品牌新品里只有66.67%盈利,但样本只有BangXyth一家,不能代表普遍机会,反而说明真正能跑出来的案例极少,市场对新进入者并不友好。
证据很直接:老品牌仍然占据了新产品的主要成功位,且失败集中在同质化产品上。 老品牌新品盈利只有10.53%,新品非盈利达到84.21%,说明“上新”并不等于能赚钱;失败品牌里XyraSound、Sonicism、TroyStudio、Saiqiang等反复出现,非盈利新品集中在通用楔形/砖纹/条纹吸音板,说明这个品类已经被标准化到很难靠普通改款取胜。唯一值得注意的成功案例是BangXyth:B0GL8DGNLM、B0GL81NGQG两款新品都盈利,利润率约18.7%和18.2%,但它的成功依赖“基于旧款做功能微升级+更好的背胶+较强投放”,单款前期投入约4467美元,且品牌整体投放和转化明显依赖运营能力,不是低预算就能复制。相对地,Saiqiang这类老品牌仍能靠大体量吃市场,但其新品B0FP4JDB62利润率只有0.83%,B0F2H3MZCP也仅6.52%,已经非常接近或落入低利润区。
结论:大品牌可以靠更高预算和品牌力勉强切入,小品牌不应贸然进入;如果要做,必须走明显差异化而不是通用款。 用户预算50万CNY看起来够,但对单个ASIN来说,市场基准早期投入已在24406美元左右,而且这还不含研发、品牌和认证;若没有能明显区别于通用泡棉板的结构/功能/外观升级,很容易直接进入低利润和低成功率陷阱。给你的明确建议是:不要进入这个市场;若硬要做,小品牌必须避开“黑色标准楔形/砖纹/条纹”这类共识款,至少要达到BangXyth那种可验证的功能差异和投放强度,否则大概率会失败。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
FocusoundBangXythZonaSonic按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
XyraSoundTemgcuamSaiqiangSonicismTroyStudio其它#什么时候进入成功率高
Listing这个市场不值得进入,已经接近价格战区,而且对新品牌并不友好。 近一年新入场的品牌只有1个,但22个新发布里只有4个能确认盈利,盈利率18.18%,表面不算崩,但最近新增产品几乎都在往低利润和失败走,说明竞争正在加剧、利润被压薄,继续进入会很被动。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 1 0 1 1 0 0 0 9 2026 0 0 0 3 0 0 0 7 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 1 0 1 1 0 0 0 2 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 3 2025/11 0 0 0 0 0 0 0 4 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 3 2026/3 0 0 0 2 0 0 0 2 2026/4 0 0 0 0 0 0 0 1 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例FocusoundB0FM3WK5QB (4/5 (7 条评论))Focusound 24 Pack Black Grey Acoustic Foam Panels 1" x 12" x 12" Sound Proof Foam Panles Soundproofing Noise Cancelling Wedge Panels for Home Office Recoding Studio with 240PCS Double-Side Adhesive
被判定为盈利价格 (USD)$28.79新/老品老带新 (2025-08-12)老品牌尺寸和重量33.4 x 32.9 x 5.2 cm, 1080.00g盈利因素
基于老ASIN来带起来的新品设计与外观
黑灰双色搭配,区别于常见纯黑款, 24片装的黑灰混色楔形泡棉板,视觉上更有层次感关键购买动机
附带240片双面胶,安装更省心且更少伤墙目标客户
适合需要快速装饰兼顾基础吸音的家庭录音室、办公隔间和入门级播客用户早期投入
投资
近期月营收 (USD)$1,439.50过去 30 天售出 50 件 · 截至 2026年7月净利润率
海运9.13% / 13.93%旺季 / 非旺季铁运- / -旺季 / 非旺季空运-9.15% / -4.36%旺季 / 非旺季销量及BSR表现
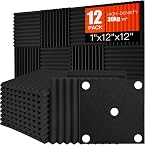
BangXythB0GL81NGQG (4.6/5 (47 条评论))12 Pack Sound Proof Foam Panels For Walls 2”x12”x12” Self-Adhesive Acoustic Wall Panel High Density,Foam Adhesive Soundproof Wall Panel,Acoustic Panels Sound Absorbing for Studio Gaming Room-Black
被判定为盈利价格 (USD)$29.14新/老品新品 (2026-03-24)新入场品牌尺寸和重量34.9 x 31.7 x 4.5 cm, 1152.00g盈利因素
基于老ASIN来带起来的新品差异化功能和特点不同的外观设计设计与外观
12片装 2英寸厚、12×12英寸规格,主打楔形声学泡棉面板的常见通用外观关键购买动机
自带升级背胶,安装更省事,适合快速上墙目标客户
面向需要低成本快速做房间吸音处理的家庭影音室、游戏房和小型录音空间用户早期投入
投资
近期月营收 (USD)$1,457.00过去 30 天售出 50 件 · 截至 2026年7月净利润率
海运13.91% / 18.22%旺季 / 非旺季铁运- / -旺季 / 非旺季空运-5.36% / -1.05%旺季 / 非旺季销量及BSR表现
Loading samples... 50%