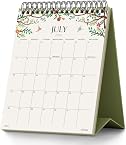
- 基准ASINB0FVF9KS9P
- 市场CA
- 类目ID6205511011
- 报告分析产品
- 关键词desk calendar, standing flip calendar, small desk planner
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-24
- 你的启动预算(单ASIN) (CNY)¥500,000.00
结论很明确:这个市场不适合进入,已经是高竞争、近似价格战的红海。 新品牌只有6个,远没到30~100+品牌那种“品牌层面过饱和”的阈值,但近一年新入场的成功率只有33.33%,失败率66.67%,而且最新一批新上架几乎都在失速,说明竞争正在变硬,不是在变好。
值得参考的产品方向


这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing结论很明确:这个市场不适合进入,且对大小卖家都不友好。 你能拿出50万人民币,表面上足够覆盖少数单品的前期铺货、物流和推广,但这类市场的核心问题不是“能不能买得起”,而是利润和生存空间都被旧品牌锁死,新品牌很难复制成功。
证据很直接:新品牌 Jotsome 只有 7 个产品里 4 个盈利、3 个亏损,按可识别产品看盈利率约 57.14%,但这不是好信号,因为它的新品里已经出现了明显失败样本,像 B0G5Z1G5VH、B0G565CT1K 都是无销量的失败新品;更关键的是,能真正算作小卖家成功案例的只有 Jotsome 的 B0FVF9KS9P(C$19.99,21.38%利润,月销50,87条评价)、B0FVF771CC(C$23.00,25.62%利润,月销20,101条评价)、B0FVF8RWP4(C$19.81,21.51%利润,月销20,101条评价),这类“真小卖家成功”样本非常少,且销量不高;反过来,老品牌 Mokani 的 B07ZJ89HDZ(C$16.49,15.73%利润,月销300,5492条评价)、B08H1NQHM9(C$15.72,15.45%利润,月销100,667条评价) 明显更强,说明市场利润主要被老品牌吃掉。再看差异化,能赢的产品都不是普通台历,而是靠礼品感、情绪价值、宗教/正念内容、独特外观取胜;普通同质化台历几乎没有机会,尤其当多数新品一旦没有持续销量就会直接掉进非盈利。
从进入门槛看,你这50万预算只能覆盖“能做出一个像样单品”的前几个月,不够支持长期品牌战。更糟的是,市场里“看起来新品盈利”的产品,很多其实依赖较强品牌势能和内容包装;而新品牌失败样本已经出现,说明这不是容易靠低成本复制的赛道。对于小卖家,若没有强差异化和明确内容定位,基本就是被老品牌挤压;对于大品牌,虽然有资金能打,但这仍是高竞争、低容错市场,不值得硬进。
采购+物流+早期广告预算 (CAD)N/A了解启动预算谁的新品盈利了
老带新比例0.00%新入场品牌+新品成功率:33.33%新入场品牌盈利的替代品- 手机/平板日历应用 + 桌面小组件:用系统日历、Google Calendar、Outlook 或 iPad/手机常显日历替代实体台历,成本更低,更新更及时,适合频繁改期的用户。
- 可擦写白板日历/磁性日历板:比翻页台历更便宜且可重复使用,适合家庭、办公室和学生宿舍做月度计划与待办记录。
- 一次性打印月历模板:从免费模板网站下载后自行打印,几乎零成本;适合只需要日期查看和简单备注的人。
- 笔记本/活页计划本中的月度页:如果用户本来就有笔记本或日程本,只需利用现成月计划页,不必再买独立桌历,使用门槛低。
- 电子墨水日历显示器/智能时钟的日历模式:虽然前期可能更贵,但在桌面上替代台历的同时兼具时钟、提醒和长期显示功能;对于已在用智能家居的用户更顺手。
- 键盘下/桌面抽拉式日程卡:把月历、待办卡片放在现有办公用品里,几乎不占桌面,适合极简桌面用户。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不该进,已经接近价格战区,且新品牌入场信号很差。 以当前同类数据看,能跑出来的只是少数老牌和个别新品牌的高投入款;对中小卖家来说,胜算太低,硬进只会被低利润和无销量产品拖死。
证据很清楚:老牌 Mokani 仍是强势基准,但它不是小卖家的可复制模板。 它的两款核心 ASIN B07ZJ89HDZ 和 B08H1NQHM9 都在卖,售价分别为 C$16.49 和 C$15.72,利润率 15.73% 和 15.45%,月销量分别约 300 和 100,单品月营收约 C$494,700 和 C$157,200;这说明市场里真正站得住的,还是有长期品牌和规模优势的旧品牌。反过来看,新品牌 Jotsome 虽然有 7 个样本里 4 个可盈利,表面盈利率 57.14%,但只有 2 个产品有明确月销,合计月营收约 C$209,230,而其 3 个非盈利新款全部是无销量或停销状态,说明新品牌不是稳定成功,而是少数款撑起来的局部胜利。更关键的是,Jotsome 两个跑出来的 ASIN B0FVF771CC 和 B0FVF9KS9P 的利润率只有 25.62% 和 21.38%,它们能活下来的前提是白帽投放、精准款式和较高执行力,不是普通小卖家照抄就能复现;而它失败的 B0G5Z1G5VH、B0G56Y46P5、B0G565CT1K 都是新上架后无销量,说明同质化设计一旦没打穿,就直接死掉。
对小卖家更不友好的是,真正的小品牌成功样本几乎没有,失败样本却很明确。 jojofuny 3 个新款全灭,盈利率 0%,新产品盈利率 0%,且 3 个 ASIN B0FLKG6G1G、B0FLKGDR59、B0FSD1JQ5W 都只有 3 条评论级别,完全不是“靠自然增长跑通”的案例;这不是小卖家成功,而是典型试错失败。再结合市场规则,本类目里新品牌进入没有呈现足够健康的增长面,且多数新款利润看似有 18%~27%,但实际销量和存活率极差,说明这里更像是高投放、强设计、强运营在互相内卷;如果出现 30+ 新品牌持续涌入,就应直接视为过度拥挤。结论很直接:不要进。 若非大品牌,不建议继续;小卖家除非能做出明显差异化和品牌力,否则连复制 Jotsome 这种局部成功都很难。
最大投入的新入场品牌最少投入的新入场品牌盈利能力最强的新入场品牌Jotsome

 盈利能力最强的老品牌
Mokani

 最不盈利的新品
jojofuny


#差异化
差异款常见款差异化:- 水彩花卉+金色装订,礼品感最强
- |
- 每日正向语录,适合情绪疗愈人群
- |
- 桌面摆件感明显,图片更容易吸引点击
老品满足3个月销量要求 (pcs)老品被判定为盈利销售与BSR
差异化:- 金箔封面很醒目,礼物属性强
- |
- 基督教经文/灵修内容,受众最明确
- |
- 小巧翻页桌历,桌面展示感好
老品销量不满足3个月要求老品动销不足覆盖100MOQ销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不值得进入,已经是明显的红海且接近价格战区。 以新品为主看,已知利润率里只有少数能做到20%~30%,而真正最能说明现实的新品样本里,33.33%盈利、66.67%亏损/未达标,说明新品牌并不是普遍可复制成功,且大部分新上架并没有形成稳定赚钱模型。
盈利难度不少新入场的品牌赚到了钱所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B07ZJ89HDZMokani2019-12-21是C$16.49300件C$4947.015.73%C$778.17B0B4H5PNRMMESMOS2022-10-25是C$29.12100件C$2912.023.24%C$676.75 B0BY3C4ZZ7MESMOS2023-12-10是C$30.5740件C$1222.824.7%C$302.04B08H1NQHM9Mokani2020-09-02是C$15.72100件C$1572.015.45%C$242.88B0FVF9KS9PJotsome2025-11-10是C$19.9950件C$999.521.38%C$213.7
 B0FN2TZX7WROZZBY2025-10-18是C$15.9950件C$799.515.33%C$122.57B0FVF771CCJotsome2025-11-18是C$23.020件C$460.025.62%C$117.86B0FVF8RWP4Jotsome2025-10-22是C$19.8120件C$396.221.51%C$85.23
 B0DS1CHH96MESMOS2025-07-08是C$30.6710件C$306.724.74%C$75.88
 B0FVF8ZN5GJotsome2025-11-11是C$23.6610件C$236.626.3%C$62.23
前 20 个盈利新品
按利润排名的最盈利新品。仅包含新发布且有正利润和活跃销售的产品。
B0FVF9KS9PJotsome2025-11-10是C$19.9950件C$999.521.38%C$213.7B0FN2TZX7WROZZBY2025-10-18是C$15.9950件C$799.515.33%C$122.57B0FVF771CCJotsome2025-11-18是C$23.020件C$460.025.62%C$117.86B0FVF8RWP4Jotsome2025-10-22是C$19.8120件C$396.221.51%C$85.23B0FVF8ZN5GJotsome2025-11-11是C$23.6610件C$236.626.3%C$62.23#新品进入后是否有抢占到市场
Listing这个市场不值得进入:新品牌成功率只有33.33%,但失败率高达66.67%,而且绝大多数新产品仍在同质化竞争里硬拼价格。 从时间走势看,2025年还有少量新品牌跑出结果,但2026年新上架几乎清一色转成亏损,说明竞争正在加速加剧,不是变好。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
JotsomeROZZBY按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
JotsomejojofunyCabbrix其它#什么时候进入成功率高
Listing这个市场不值得进入,已经进入明显的价格战/饱和区。 近一年新品牌入场里,只有5个新品牌新品成功、10个失败,成功率只有33.33%,而且最新一批里失败明显更多;再看时间线,2025年10月后开始持续出现新品牌,但盈利没有同步增长,反而越来越多新上架产品落入不盈利区,说明竞争在加速变硬,不是变容易。
从证据看,2025年新品牌成功的几乎只剩下 Jotsome 和 ROZZBY:Jotsome拿到4个盈利新品,ROZZBY只有1个;但失败面更广,Jotsome自己也有3个失败款,jojofuny有3个失败款,Cabbrix有2个失败款,OMEYA 和 Riobat 也在失败名单里。按月份看,2025年11月有3个盈利、3个失败;2025年12月后盈利几乎断层,2026年1月到4月新增的记录全部都是“不盈利”,这不是健康增长,而是入场后更容易踩雷。用户预算是50万人民币,理论上能覆盖单个ASIN前期费用,但在这个市场里,成功案例里已经能看到需要持续投入去扛流量和转化,预算只够“上架”,不够保证长期跑出来。
对大品牌来说,也不是好机会:虽然大品牌有资金优势,但当前胜出的样本并不是靠稳定利润扩张,而是靠少数品牌集中拿到结果,说明要硬砸流量和供应链,且很可能要承担更高的品牌和投放成本。对小品牌来说,更没有真实的低门槛成功样本;你看到的所谓“新品牌成功”,大多是 Jotsome 这种已经连续铺了多款的品牌,不是单点、低成本、低评论的自然起量案例。结论很直接:不要进入;如果硬要做,只能把 Jotsome 和 ROZZBY 的打法当对标,但这更像资金驱动型竞争,不适合小品牌。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 1 4 0 0 6 2026 0 0 0 0 0 0 0 4 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 0 0 0 0 0 0 0 0 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 1 1 0 0 1 2025/11 0 0 0 0 3 0 0 3 2025/12 0 0 0 0 0 0 0 2 2026/1 0 0 0 0 0 0 0 2 2026/2 0 0 0 0 0 0 0 1 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 1 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例价格 (CAD)C$29.12新/老品老品 (2022-10-25)老品牌尺寸和重量14.5 x 13.8 x 4.7 cm, 331.00g盈利因素
成熟/知名品牌基于老ASIN来带起来的新品差异化功能和特点不同的外观设计设计与外观
水彩花卉配色搭配金色螺旋装订,整体更偏女性化与礼品感。, 便签式站立翻页结构,配合紧凑桌面尺寸,外观更像桌面摆件而非纯计划工具。关键购买动机
366条每日正向肯定语,主打冥想减压与情绪管理,而不是传统日期规划。目标客户
更适合女性礼物、教师/同事感谢礼、以及需要日常减压与正念提醒的办公桌人群。早期投入
投资
近期月营收 (CAD)C$2,912.00过去 30 天售出 100 件 · 截至 2026年7月净利润率
海运22.89% / 23.24%旺季 / 非旺季铁运- / -旺季 / 非旺季空运11.14% / 11.50%旺季 / 非旺季销量及BSR表现
价格 (CAD)C$15.99新/老品新品 (2025-10-18)新入场品牌尺寸和重量20.8 x 20.2 x 1.5 cm, 150.00g盈利因素
差异化功能和特点不同的外观设计低价策略设计与外观
花卉封面风格,视觉上更偏装饰性和礼品属性, 8" x 6" 的站立翻页桌历,带封面式立架,整体更像桌面装饰品关键购买动机
每月正反页可同时兼顾日程记录与待办事项,并附赠贴纸增强使用场景目标客户
适合预算敏感、想要兼顾桌面收纳与轻装饰效果的学生、家庭办公和小型办公室用户早期投入
投资
近期月营收 (CAD)C$799.50过去 30 天售出 50 件 · 截至 2026年7月净利润率
海运14.90% / 15.33%旺季 / 非旺季铁运- / -旺季 / 非旺季空运5.21% / 5.64%旺季 / 非旺季销量及BSR表现
Loading samples... 33%