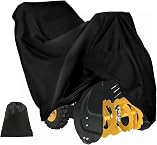
- 基准ASINB0FJ8CKL7S
- 市场CA
- 类目ID6205499011
- 报告分析产品
- 关键词snow blower cover, snow thrower cover, outdoor snow blower cover
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-24
- 你的启动预算(单ASIN) (CNY)¥500,000.00
结论很明确:这个市场不值得进入,已经是低利润、强同质化的竞争区,新品牌和小商家都没有真实可复制的成功路径。 现在的盈利结构很差:新上架产品里只有7.69%赚钱,92.31%不赚钱;按新品牌口径看,8个新品牌新品里0个盈利,成功率0%,这已经不是试错市场,而是典型的高失败市场。
证据最关键的点是,真正赚钱的只有老品牌CGLEAM,且利润也不高。 CGLEAM 的 B0CLGFTGTV 月销100件、月营收318,900 CAD、利润率12.99%;B0FJ8CKL7S 月销50件、月营收130,650 CAD、利润率11.17%,都没到你要求的15%健康线。相比之下,新品牌 TTAJJUNK 的 B0FMRLFTT1 只有1.63%利润率、月销50件、月营收197,600 CAD,Artibetter 的 B0FWWJRQNB 直接没有可见销量;Inmkri 的 B0FP2LCD33 为-4.78%,AUZEKER 的 B0FMPFT7W5 只有3.81%,Keyless4U 的 B0FX9WR83F 为-5.12%。更糟的是,市场里5个新品牌带来的8个新品全部亏损,说明不是单个品牌失误,而是整个赛道在压价。
这类产品已经高度同质化,靠普通上架几乎赢不了。 成功和失败样本反复指向同一件事:黑色通用罩、420D/600D牛津布、PU涂层、抽绳、弹力绳、防风扣、收纳袋,这些都是标配,不是差异化。失败样本里,Keyless4U 的 B0CD28L22T、TTAJJUNK 的 B0FMRLFTT1、Artibetter 的 B0FWWJRQNB 都被判定为“缺乏独特性 + 市场过小或竞争极强 + 利润率太低”;而CGLEAM之所以能活,是因为它是老品牌,且走低价延伸款路线,不是小商家可以直接照搬的模板。市场趋势也在变差:2025年新上架产品里,10月开始连续出现大量不盈利新品,2026年2月CGLEAM又继续推出2个不盈利新品,说明竞争在加剧,不是缓和。
- 大品牌也不建议进:就算有预算,当前可见的高质量成功样本也只是老品牌CGLEAM,且利润不到15%,回报不漂亮。
- 小商家更不建议进:没有任何<300 reviews的真实成功样本;TTAJJUNK 63条评论仍只有1.63%利润,说明不是“做得小就能活”。
- 你的50万CNY预算表面够启动单品,但不够买到长期胜率:这市场真正卡的是持续投放、品牌和降本,不是首批铺货。
- 短句结论:不要进入。
值得参考的产品方向


这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing这个市场不该进入。它已经进入价格战区,而且对新卖家几乎没有可复制的成功空间。 你的预算是500,000 CNY,表面上够做单个ASIN的前期入场,但这类市场里,预算不是门槛,活下来才是门槛;现有样本里,真正能跑出来的只有老品牌CGLEAM的少数产品,新品牌几乎全军覆没。
证据很直接:样本中可识别利润的品牌里,TTAJJUNK新品牌利润率是0%,Artibetter新品牌利润率是0%,新品牌新上架的成功率也是0%;老品牌新上架也只有20%盈利、80%亏损。 具体到产品,TTAJJUNK 的 B0FMRLFTT1 月销约50件、营收约197,600 CAD,但利润率只有1.63%,远低于可接受的15%门槛;它的另一个新品 B0FVDQ7XQ4 直接无销售。Artibetter 的 B0FWWJRQNB 定价约32.67 CAD,只有1单可见,仍未达到盈利线。市场里真正赚钱的是 CGLEAM:B0CLGFTGTV 月销约100件、营收约318,900 CAD、利润率12.99%;B0FJ8CKL7S 月销约50件、营收约130,650 CAD、利润率11.17%。但这两个“赢家”利润也都没到15%,说明这不是健康市场,而是靠老品牌和低利润硬撑的竞争场。
产品结构也在告诉你:这是高度同质化市场。 可见的“独特产品”和“常见产品”本质上都还是黑色雪吹机罩、600D/420D牛津布、PU涂层、防风扣、弹力绳、收纳袋这套标准配置,差异化很弱;市场总样本可见收入约8,672.8 CAD,但有13个产品没法显示有效销量,说明大量尾部产品已经死掉。更关键的是,市场里“新品牌新上架盈利率”几乎为0,而“新上架非盈利率”极高,旧品牌新上架非盈利率也达到80%,这意味着你不是在进入一个增长市场,而是在进入一个被老玩家占住、靠压价和投放维持的市场。
采购+物流+早期广告预算 (CAD)N/A了解启动预算谁的新品盈利了
老带新比例38.46%老品牌+新品成功率20.00%新入场品牌+新品成功率:0.00%老品牌盈利的替代品- 自制防护罩:用防水帆布/PE篷布+绑带替代专用雪吹机罩,成本更低、尺寸更灵活,且在加拿大本地五金店更容易买到。
- 通用户外机械防雨罩:选择适用于割草机、发电机、庭院设备的通用罩,通常更便宜、SKU更多,且不必严格匹配雪吹机型号。
- 重型收纳篷布加固定绳方案:用厚实篷布直接覆盖整机,再用弹力绳/魔术绑带固定,安装更简单,临时防雪防尘效果足够。
- 临时室内/半室内存放:将雪吹机停放到车库、棚屋或门廊下,减少对专用罩的依赖;如果已有可用空间,这是最省钱的替代方案。
- 简易机身防尘方案:只覆盖关键部位(如操作面板、发动机顶部)而非整机,用小号罩布或塑料防尘布即可,适合短期停放或预算极低用户。
有替代品会影响你的风险
#各品牌投入
Listing这个市场不值得进入,已经接近价格战/饱和风险,给大品牌和小品牌都不是好机会。 现有数据里,市场可识别的盈利产品占比只有10.53%,新上架产品盈利率只有7.69%,已经低于10%警戒线;而且可见的新品牌进入里,TTAJJUNK、Artibetter都没有跑出可复制的盈利样本,反而是失利样本更多,说明新进者普遍被成本和竞争压住了。
盈利能力最强的新入场品牌TTAJJUNK
盈利能力最强的老品牌CGLEAM
 最大投入的新入场品牌最少投入的新入场品牌最不盈利的新品
Artibetter

#差异化
差异款常见款差异化:- 600D材质+PU涂层,视觉和功能都更显高级
- |
- 黑色简洁,适合大众家庭用户,点击接受度高
- |
- 双扣带、弹力下摆和抽绳,细节更完整更像高配款
新品满足3个月销量要求 (pcs)白帽打法净利润率低于10.00%销售与BSR
差异化:- 尺寸更大,外观覆盖感强,和其它款差异明显
- |
- 420D牛津布+PU防水,属于主流但更容易被理解的实用款
- |
- 通用黑色设计,适合想给除雪机做基础防护的用户
老品销量不满足3个月要求老品动销不足覆盖100MOQ销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不适合进入:新品盈利率只有7.69%,整体可判定盈利的产品里也只有10.53%赚钱,已经落在高风险的低利润区间;更关键的是,2025年后新品牌和新上架产品明显增多,但成功案例几乎只剩老品牌CGLEAM,说明现在不是靠普通铺货就能跑出来的市场。
盈利难度存在一定程度上的价格战(新入场品牌成功率一般)所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0CLGFTGTVCGLEAM2024-02-06是C$31.89100件C$3189.012.99%C$414.26B0FJ8CKL7SCGLEAM2025-09-15是C$26.1350件C$1306.511.17%C$145.94前 20 个盈利新品
按利润排名的最盈利新品。仅包含新发布且有正利润和活跃销售的产品。
B0FJ8CKL7SCGLEAM2025-09-15是C$26.1350件C$1306.511.17%C$145.94#新品进入后是否有抢占到市场
Listing结论很直接:这个市场不值得进入,已经明显偏向价格战和高失败率,既不适合小品牌,也不适合大品牌贸然进场。 2025年新上架产品里只有1个盈利、12个不盈利,整体新产品成功率只有7.69%;新品牌更差,8个新品牌新品全部亏损,成功率0%。
证据也很清楚:老品牌在这里占据优势,新品牌几乎没有真实可复制的成功样本。 CGLEAM 作为老品牌,4个产品里2个盈利,成功率50%,但它的成功来自老ASIN延伸和低价策略;它的盈利新品 B0FJ8CKL7S 只有11.2%利润率,2025年9月上市后月销50、月营收1306.5 CAD,早期投入约9093.24 CAD,其中广告就占2043.25 CAD。对比之下,多个新品牌新品要么直接亏损,要么利润率极低:TTAJJUNK 的 B0FMRLFTT1 仅1.63%,Inmkri 的 B0FP2LCD33 为-4.78%,AUZEKER 的 B0FMPFT7W5 只有3.81%,Keyless4U 的 B0FX9WR83F 为-5.12%。更关键的是,近几个月新增产品几乎全是失败:2025年10月有5个新产品全部不盈利,2026年2月CGLEAM又连上2个不盈利新品,市场是在往更激烈的竞争方向走,不是变好。
对小品牌来说,真实可行的成功几乎没有;对大品牌来说,也只能靠重投入硬打,而且回报不稳。 这里没有看到<300 reviews的“干净”小品牌成功案例,反而 CGLEAM 的盈利新品已经有307 reviews,超过你要求的小品牌可信范围;它更像成熟品牌的强势延伸,不是新手模板。按当前数据,这个类目已经接近或进入高风险价格战区,你如果没有明显创新、品牌预算和持续广告投入,500000 CNY 也不应被视为安全入场券。建议:不要进入。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
CGLEAM按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
Keyless4UTTAJJUNKCGLEAMInmkri其它#什么时候进入成功率高
Listing这个市场不值得进入,结论很直接:已经进入价格战和拥挤竞争区,新品牌几乎没有成功样本。 现有数据里,新品牌新上架产品成功率是0%,8个新品牌新货里没有一个跑出可验证盈利;整体可识别盈利率只有10.53%,新上架产品盈利率更低到7.69%。
证据很清楚:近一年和近几个月都在变差。 2025年新上架里,非盈利新品有8个,分布在 Artibetter、TTAJJUNK、XYZCTEM、AUZEKER、Inmkri;2026年继续新增4个非盈利新品,说明不是短期噪音,而是持续失败。唯一明确赚钱的新品是 CGLEAM 的 B0FJ8CKL7S,利润率11.2%,但它是老品牌做新款,不是小商家样本;它还要投入约9093.24 CAD 早期成本,且有307条评论,属于老品牌可复制的强势打法,不是新品牌可轻易模仿的低门槛路径。相反,失败样本里 B0FP2LCD33(Inmkri)月亏30.58 CAD、B0FMPFT7W5(AUZEKER)利润率仅3.81%、B0FX9WR83F(Keyless4U)为-5.12%,而 TONINT、HOMEE 这些老牌的普通同质化款也都不赚钱,说明这个类目不是靠普通铺货能赢。
对两类卖家都不友好:大品牌也只是少数能活,小商家基本没有真正成功案例。 这里的新品牌不是30~100+那种“疯狂涌入”的超饱和红线,但已经是明显危险区:5个新品牌里,成功率0%,失败率100%,而且高频失败集中在新品牌;从产品形态看,大家都在做600D/PU涂层、弹力绳、防风扣这类高度同质化配置,差异化很弱。你的预算是500000 CNY,表面上够启动单品,但这类市场真正卡点不是首批采购,而是后续品牌、内容、投放和持续降本;在目前数据下,不建议继续。 大品牌若硬进,只能用更高预算和更强品牌力去打,仍然面对低于15%的利润区间和持续失败的环境;小商家则没有可验证的低门槛成功案例,且极可能需要更激进的营销才能勉强挤进去。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 1 1 1 0 0 0 6 2026 0 0 0 0 0 0 0 4 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 0 0 1 0 0 0 0 0 2025/9 0 0 0 1 0 0 0 0 2025/10 0 1 0 0 0 0 0 4 2025/11 0 0 0 0 0 0 0 2 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 1 2026/2 0 0 0 0 0 0 0 2 2026/3 0 0 0 0 0 0 0 1 2026/4 0 0 0 0 0 0 0 0 2026/5 0 0 0 0 0 0 0 0 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例价格 (CAD)C$31.89新/老品老品 (2024-02-06)老品牌尺寸和重量27.0 x 19.7 x 8.7 cm, 700.00g盈利因素
基于老ASIN来带起来的新品低价策略设计与外观
黑色通用外罩,整体为标准雪吹机防护罩形态,没有明显独特造型关键购买动机
600D牛津布+防水/防紫外线涂层,搭配抽绳和双扣带增强抗风固定目标客户
需要在户外长期停放雪吹机、注重防风防雪防紫外线的北美家庭用户早期投入
投资
近期月营收 (CAD)C$3,189.00过去 30 天售出 100 件 · 截至 2026年7月净利润率
海运11.38% / 12.99%旺季 / 非旺季铁运- / -旺季 / 非旺季空运-13.60% / -11.99%旺季 / 非旺季销量及BSR表现
价格 (CAD)C$26.13新/老品新品 (2025-09-15)老品牌尺寸和重量26.7 x 23.1 x 5.6 cm, 500.00g盈利因素
基于老ASIN来带起来的新品低价策略设计与外观
黑色经典款,偏通用户外设备覆盖风格。, 通用型罩套轮廓,带收口弹力绳和双扣固定,属于公共市场常见设计。关键购买动机
420D牛津布+防水涂层,兼顾防水、抗UV与抗风固定。目标客户
面向需要低成本保护两阶段/电动除雪机、并在多风多雪环境下户外存放设备的用户。早期投入
投资
近期月营收 (CAD)C$1,306.50过去 30 天售出 50 件 · 截至 2026年7月净利润率
海运9.70% / 11.17%旺季 / 非旺季铁运- / -旺季 / 非旺季空运-13.06% / -11.59%旺季 / 非旺季销量及BSR表现