
- 基准ASINB0FSZM97CS
- 市场UK
- 类目ID1938400031
- 报告分析产品
- 关键词hand tools, tool kit
- 价格范围-
- 可接受的最低净利润率10.00%
- 3个月可接受销售量(pcs)/ MOQ100
- 估计采购成本暂无价格数据
- 数据已更新2026-07-23
- 你的启动预算(单ASIN) (CNY)¥500,000.00
这个市场不值得进入:新品牌只有2个,真正跑通的只有 SZ-KARIDGE 的 B0FSZM97CS,一款打出19.77%利润率、月销200、月营收约£4,528 的成功样本;而 Akamino 的 B0FL29XS9J 直接是-0.14%,Hoedia 这个老品牌的新上架4个全部亏损,整体已经很明显地往低利润、强竞争方向走。
值得参考的产品方向

这些产品卖得好又赚钱。可以参考它们的设计和功能。
新入场品牌
对比
老品牌
绿色=好,红色=完蛋。新入场品牌看左边,老品牌看右边。
新入场品牌
老品牌
#启动预算要求
Listing结论很明确:你现在能进场,但这个市场不值得进。 你的预算是50万人民币,表面上足够覆盖单个ASIN前几个月的进货、头程、仓储和投放,但市场里真正能跑出来的样本太少,而且新老品牌的新上架结果明显两极分化,整体更像是在打价格战而不是做健康增长。
采购+物流+早期广告预算 (GBP)N/A了解启动预算谁的新品盈利了
老带新比例66.66%老品牌+新品成功率0.00%新入场品牌+新品成功率:50.00%新入场品牌盈利的潜在认证CE比如蓝牙要FCC,儿童用品要CPC
替代品- 用木器修补腻子/填缝膏替代整套热蜡修复工具:通常更便宜、只要抹平即可,适合不想用加热笔的新手或小面积缺口修补。
- 用家具修色笔/补色笔替代“热蜡+多色组合”:价格更低、操作更简单,适合轻微划痕、边角掉色和表面磨痕。
- 使用通用木工腻子配色后手工修整:材料更易买到,适合对外观要求中等、但不想为一次性修补购买专用套装的用户。
- 改用贴膜/贴皮/修补贴片类方案:对台面、板式家具、地板小块缺损可快速覆盖,操作门槛低于熔蜡修补。
- 直接请五金店或本地维修师傅做小修补:当只需要偶发一次修补时,可能比购买整套工具更省心,且避免买来长期闲置。
有替代品会影响你的风险
#各品牌投入
Listing这个市场可以进入,但前提是你要走高差异化路线;否则就是明显的价格战区,低风险不是事实。从样本看,真正能跑通的新品牌只有 SZ-KARIDGE 的单品 B0FSZM97CS:19.8% 利润率、月销 200、月营收 4528 英镑、首月/早期投入约 6882.85 英镑,属于能卖也能赚的少数案例;但另一新品牌 Akamino 的 B0FL29XS9J 是 -0.14% 利润率,Hoedia 这类老品牌的新上新也全部不赚钱,说明这个类目并不是“谁进来都能赢”,而是只有做出明确功能差异和更强定价能力的产品才有机会。
证据很直接:新品牌新上新盈利率只有 50%,老品牌新上新盈利率是 0%,新品牌新上新非盈利率是 50%,老品牌新上新非盈利率是 100%;再看利润区间,市场新产品可达到的利润率大致在 4.98%~16.87% 这一带,大多数产品已经靠近低利润带,一旦没有差异化就会被压进低毛利甚至亏损。最关键的成功样本 B0FSZM97CS 并不是普通“补色笔”思路,而是把 3 档温控 Type‑C 加热笔、11 色蜡、双头记号笔做成一体化修复方案,直接对准“木地板/家具快速修复”的细分需求;反过来,B0FL29XS9J 只有 3 条评论、负利润,说明只靠常规组合并不能撑住。再看老品牌 Hoedia,10 个样本里 10 个亏损,且新上新里 4 个失败,没有任何可作为小商家抄作业的成功案例;它能说明的是,这个赛道里老品牌也不是天然安全,反而很多上新在烧钱后依然卖不动。
如果你要做大品牌,应该跟的只有两类:一类是 SZ-KARIDGE / B0FSZM97CS 这种“功能集成+明确场景+19% 左右利润”的产品;另一类是 REHOUPTY / B0F13GKYSG 这种老牌成熟款,292 条评论、月销 50、月营收 1249.5 英镑,证明“木器修复全套+多色匹配”依然有市场,但它是老品牌打法,不适合小商家照搬。小商家真正可参考的只有 SZ-KARIDGE 这一条成功线,且它的成本门槛并不低:单品早期投入约 6882.85 英镑,你的 50 万人民币预算能覆盖,但如果你没有同等级的功能创新、包装和营销预算,就不要进场。结论很硬:不是不适合做,而是不适合做普通款;若不能做出明显差异化,这个市场对大品牌和小商家都不值得进。
盈利能力最强的新入场品牌SZ-KARIDGE
盈利能力最强的老品牌Hoedia

 最少投入的新入场品牌最大投入的新入场品牌最不盈利的新品
Akamino

#差异化
差异款常见款差异化:- 功能组合最独特:加热笔+蜡块+双头记号笔
- |
- 适合想快速DIY修复地板/家具划痕的用户
- |
- 11种蜡色覆盖更广,颜色匹配更吸睛
- |
- 工具形态更强,产品图更像专业修复套装
新品满足3个月销量要求 (pcs)白帽打法被判定为盈利销售与BSR
差异化:- 套装最完整:补土、蜡、修色笔、刷子等齐全
- |
- 支持混色,适合多木色家具和地板修补
- |
- 深孔到浅划痕都能分层处理,功能更丰富
- |
- 商品图配件多、信息密度高,更容易吸引点击
老品满足3个月销量要求 (pcs)老品被判定为盈利销售与BSR
#净利润率对比:全部 vs 新品
Listing这个市场不适合进入:新品盈利率太低,且新进入者几乎被挤压成“旧listing翻新”式竞争。 现有数据里,所有可识别的新产品只有1个真正盈利,5个亏损,成功率只有16.67%;更关键的是,新产品利润带只有1个落在10%~20%,其余83.33%都落在“other”,说明大多数新品要么利润很弱、要么还没跑通,市场已经在低利润和弱区分化里打转。
盈利难度存在一定程度上的价格战(新入场品牌成功率一般)所有产品的利润率分布
所有产品的利润率分布情况,这里会包含所有产品。针对没有足够销量,缺少利润率数据的,或者才刚刚发售没有数据的产品,会归类到其它的行列当中。这个利润率分布包含了无法判断发售日期的产品。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other新品的利润率分布
这是所有新发布的产品的利润率分布。有些产品没有足够的销售量,在过去3个月中没有超过100pcs,或者没有利润率数据,也可能是刚刚发售的情况下,可能会被视为'其它'。
x < -10.0%-10.0% <= x < 0.0%0.0% <= x < 10.0%10.0% <= x < 20.0%20.0% <= x < 30.0%30.0% <= x < 40.0%x >= 40.0%other#按净利润率排序
前 20 个盈利产品
按利润排名的最盈利产品。仅包含有正利润且活跃销售的产品,无论发布日期。
B0FSZM97CSSZ-KARIDGE2025-11-26是£22.64200件£4528.019.77%£895.19B0F13GKYSGREHOUPTY2025-03-11是£24.9950件£1249.515.05%£188.05前 20 个盈利新品
按利润排名的最盈利新品。仅包含新发布且有正利润和活跃销售的产品。
B0FSZM97CSSZ-KARIDGE2025-11-26是£22.64200件£4528.019.77%£895.19#新品进入后是否有抢占到市场
Listing这不是一个适合进入的市场,结论很直接:老品牌已经把失败面做得很厚,新品牌也没有形成可复制的广泛成功,当前更像是低利润、强内卷的竞争区。 现有样本里,新品整体盈利率只有16.67%,而全市场可识别盈利率也只有14.29%;更关键的是,2026年几乎所有新上架都集中在“旧链接改款”里,而且4个全是亏损,说明不是自然成长,而是靠老链接硬推,风险很高。
新产品成功率
盈利产品的比例是多少
盈利(未能识别发售日期)盈利(旧品)盈利(新品)盈利(在老品上发布新Sku)亏损的新品按品牌划分的盈利新品
不同品牌拥有的所有盈利新品的比例是多少
SZ-KARIDGE按品牌划分的不盈利的新品
不同品牌拥有的所有不盈利的新品的比例是多少
AkaminoHoedia#什么时候进入成功率高
Listing这个市场现在不适合进。近期开品里,2025年只有2个可识别的新品牌样本,一个盈利、一个亏损,盈利率50%,但进入2026后出现了Hoedia的4个新上架样本全部亏损,说明后续进入明显更难,竞争在加剧而不是变容易。更关键的是,市场整体可识别盈利产品只有14.29%,新发布产品盈利率也只有16.67%,这已经是低成功率市场;如果按你的规则看,低于10%的市场才是更危险,但这里的问题是盈利高度集中、失败扩散很快,且新品牌成功只出现在单个样本上,无法说明有稳定机会。
每年发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
每月发布的产品数量
Y轴是产品数量。X轴是时间段。每个时间段有2列,每列代表一种产品发布类型。列的顺序如下:新品, 在老品上发布新Sku
#什么时候进入净利润率更高
不同时期入场的产品的利润率情况(年为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2022 0 0 0 0 0 0 0 0 2023 0 0 0 0 0 0 0 0 2024 0 0 0 0 0 0 0 0 2025 0 0 0 1 0 0 0 1 2026 0 0 0 0 0 0 0 4 ≥ 10% 盈利< 10% 亏损无法识别不同时期入场的产品的利润率情况(月为间隔)
表头是利润率,第一列是不同的时间段。每个单元格包含在特定时间范围内发布且具有相应利润率的产品数量。只考虑有盈利且有活跃销售(3个月内销量超过100件)的产品。任何3个月内销量不足的产品都会被标记为'其它'。你会更希望看到,近一年/月入场的产品处于中高利润率,否则,很有可能是已经进入了恶性价格竞争。
时间/利润率 x < -10.0% -10.0% <= x < 0.0% 0.0% <= x < 10.0% 10.0% <= x < 20.0% 20.0% <= x < 30.0% 30.0% <= x < 40.0% x >= 40.0% other 2025/7 0 0 0 0 0 0 0 0 2025/8 0 0 0 0 0 0 0 1 2025/9 0 0 0 0 0 0 0 0 2025/10 0 0 0 0 0 0 0 0 2025/11 0 0 0 1 0 0 0 0 2025/12 0 0 0 0 0 0 0 0 2026/1 0 0 0 0 0 0 0 0 2026/2 0 0 0 0 0 0 0 0 2026/3 0 0 0 0 0 0 0 0 2026/4 0 0 0 0 0 0 0 2 2026/5 0 0 0 0 0 0 0 2 2026/6 0 0 0 0 0 0 0 0 ≥ 10% 盈利< 10% 亏损无法识别#案例分析
成功案例REHOUPTYB0F13GKYSG (4.2/5 (292 条评论))Wood Furniture Repair Kit, Multi-Purpose Tool for Wood Scratch Cracks Hole
被判定为盈利价格 (GBP)£24.99新/老品老品 (2025-03-11)老品牌尺寸和重量18.2 x 14.4 x 9.2 cm, 810.00g盈利因素
基于老ASIN来带起来的新品设计与外观
提供12种填充色和8种修色笔颜色,支持混色匹配木纹, 套装更完整,包含木补土、蜡、修色笔、刷子、砂纸、海绵和刮板关键购买动机
先用木补土处理较大孔洞,再用填充剂和修色笔细化修补,适合从深损伤到浅划痕的分层修复目标客户
适合需要同时修复地板、家具和木工制品的家庭DIY用户,尤其是要处理多种木色混搭场景的用户早期投入
投资
近期月营收 (GBP)£1,249.50过去 30 天售出 50 件 · 截至 2026年7月净利润率
海运14.61% / 15.05%旺季 / 非旺季铁运1.52% / 1.96%旺季 / 非旺季空运1.52% / 1.96%旺季 / 非旺季销量及BSR表现
SZ-KARIDGEB0FSZM97CS (4/5 (147 条评论))Laminate Floor & Furniture Repair Kit, Vinyl Floor Repair 3‑Temp Heating Pen (Type‑C) 11 Wax Colours 8 Dual‑Tip Markers–Fill Scratches,Cracks,Holes,Dents on Wood,Hardwood Floors & Worktops
被判定为盈利价格 (GBP)£22.64新/老品新品 (2025-11-26)新入场品牌尺寸和重量31.5 x 22.3 x 2.5 cm, 400.00g盈利因素
差异化功能和特点低价策略设计与外观
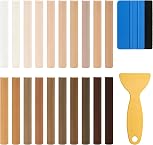
11种蜡色+8支双头记号笔,色系覆盖比普通单一蜡笔套装更全面, 集成3档温控加热笔、蜡块、双头记号笔的组合式修复套装,偏向一体化工具形态关键购买动机
3档温控Type‑C加热笔,适合浅划痕、常规补色和深孔填补目标客户
适合需要快速修复木地板、家具、台面的小型家装/出租房维护用户,尤其是想用DIY方式替代上门维修的人早期投入
投资
近期月营收 (GBP)£4,528.00过去 30 天售出 200 件 · 截至 2026年7月净利润率
海运19.42% / 19.77%旺季 / 非旺季铁运12.28% / 12.64%旺季 / 非旺季空运12.28% / 12.64%旺季 / 非旺季销量及BSR表现